


С кого наистина се конкурира българският производител? 12.10.2026
С кого наистина се конкурира българският производител?По-висока себестойност, раздробено производство, липса на мащаб и труден достъп до пазара
Kогато цената на килограм домати или свинско в магазина расте, инстинктивната реакция е да потърсим причината отвъд границата – във вноса и по-евтината чужда продукция. Български домати срещу турски, родно свинско срещу испанско, местни яйца срещу украински. Погледната само през статистиката за външната търговия, конкуренцията пред българския производител изглежда лесна за описване – тя идва отвън. Съпоставени с данните за местното производство и с обясненията на бранша обаче, числата разказват далеч по-сложна история.
При някои продукти местното производство расте и вносът отстъпва. При други България произвежда значителни количества, но едновременно с това продължава да внася. При трети една лоша земеделска година е достатъчна, за да размести почти цялата картина. А има и продукти, при които страната едновременно внася и изнася сериозни обеми – знак, че националният баланс сам по себе си не може да обясни начина, по който функционира пазарът.
Данните, събрани от Economic.bg от информационната система „Външна търговия“ на Националния статистически институт – Интрастат и Екстратат – и от Агростатистиката на Министерството на земеделието и храните, показват именно тези различия.
През 2025 г. например България произвежда 105.2 хил. тона домати, но внася още 103.3 хил. тона. Производството на свинско в кланиците достига 96.2 хил. тона – най-високата стойност от години, но вносът остава по-голям и е 121.8 хил. тона. При пилешкото картината е обърната: производството на месо и субпродукти от бройлери достига 112.9 хил. тона, докато вносът на пилешко месо и карантии намалява до 87.2 хил. тона. При яйцата пък България произвежда 1.424 млрд. броя и изнася над половин милиард, въпреки че паралелно в страната влизат още 103.9 млн. яйца.
Зад тези числа стоят различни обяснения. За производителите на плодове и зеленчуци проблемът е разпокъсаното производство, липсата на логистика и пазарна сила и конкуренцията на продукция, произведена при различни условия. Свиневъдите посочват мащаба на кланиците и преработката в Западна Европа, които позволяват отделни разфасовки да достигат до България на конкурентна цена. Птицевъдният сектор вижда своя пазар по друг начин – с растящо производство, силни позиции при прясното пилешко и яйцата и с все по-голяма необходимост от капитал, автоматизация и вертикална интеграция.
Така въпросът: „С кого се конкурира българският производител?“, няма еднозначен отговор.
Плодове и зеленчуци: вносът остава част от ежедневието на пазара
При плодовете и зеленчуците статистиката показва може би най-разнородната картина. Доматите са един от най-ясните примери. Според Агростатистиката през 2025 г. в България са произведени 105.2 хил. тона, или с около 9% по-малко спрямо 115.7 хил. тона през 2023 г. Между тях стои по-силната 2024 г., когато производството достига 128.1 хил. тона.
В същото време данните на НСИ за Интрастат и Екстратат показват внос от 103.3 хил. тона през 2025 г. – малко над нивото от 98.7 хил. тона през 2023 г. Износът е значително по-малък – 13.8 хил. тона. Само Турция доставя 63.3 хил. тона домати през 2025 г., а след нея се нареждат Гърция с 18.1 хил. тона и Албания с 6.7 хил. тона. Така близо три четвърти от общия внос на домати идва от държави извън ЕС, като Турция има безспорно водеща позиция.
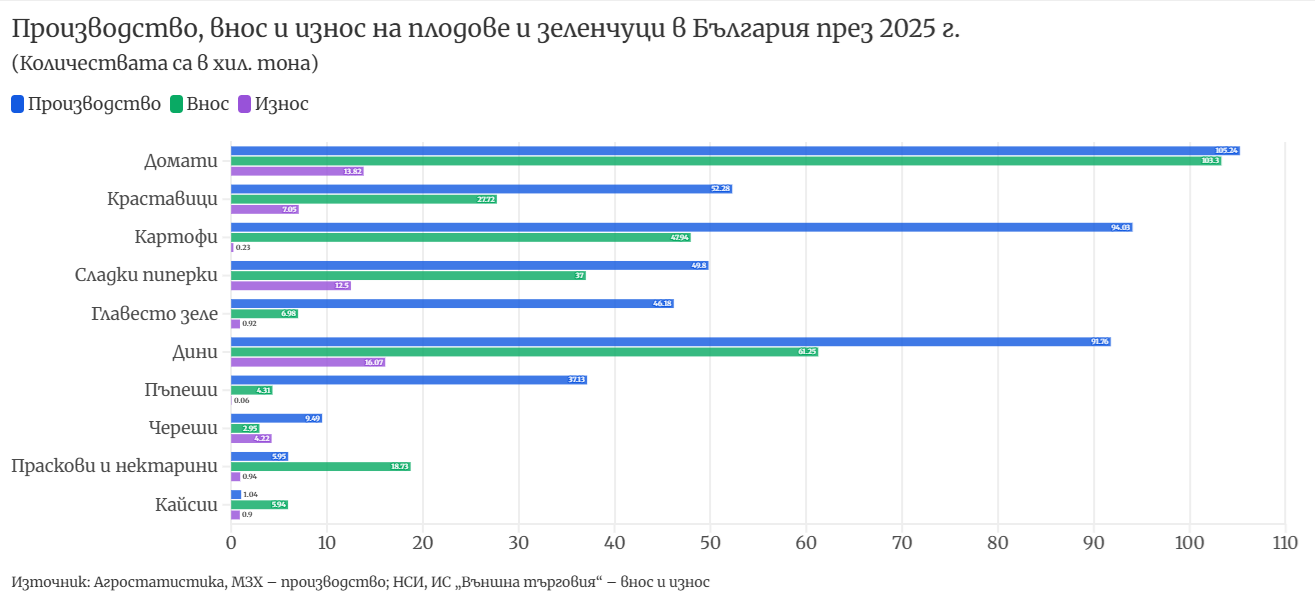 Производство, внос и износ на плодове и зеленчуци в България през 2025 г.
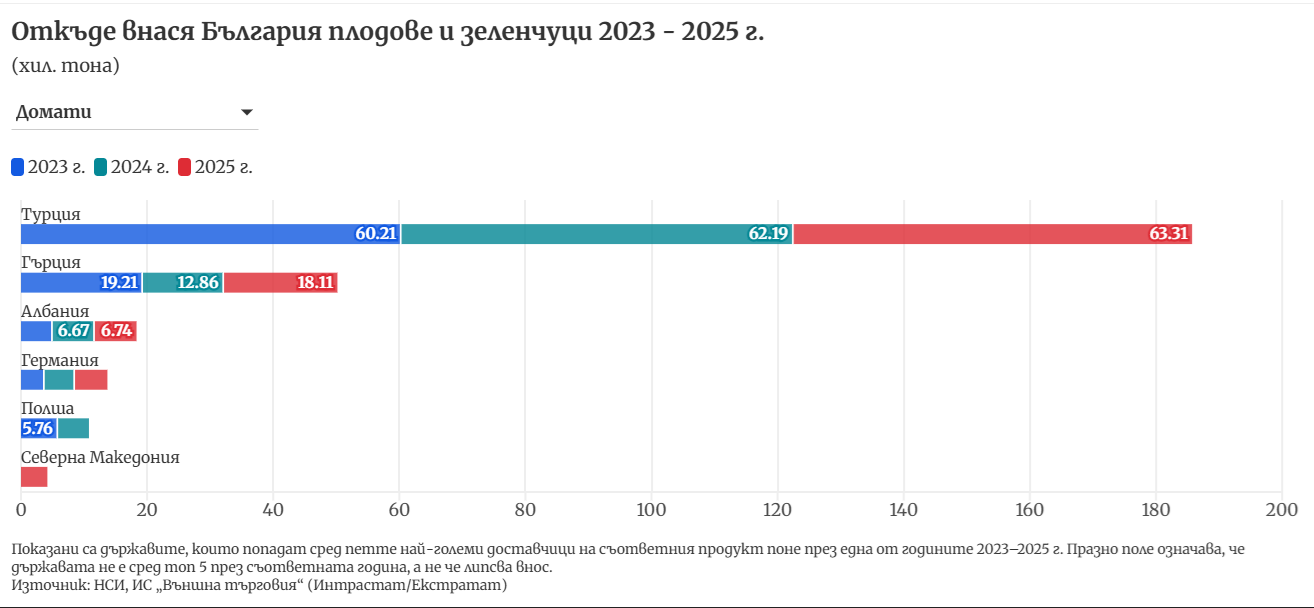 Откъде внася България плодове и зеленчуци 2023 - 2025 г.
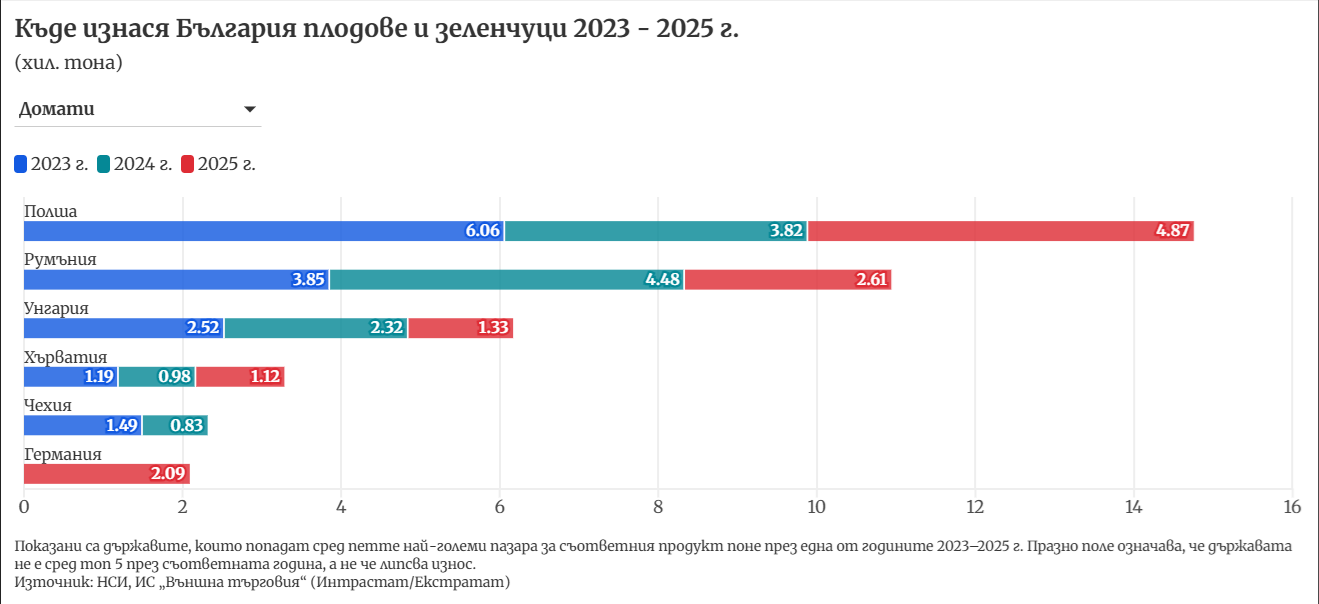 Къде изнася България плодове и зеленчуци 2023 - 2025 г.
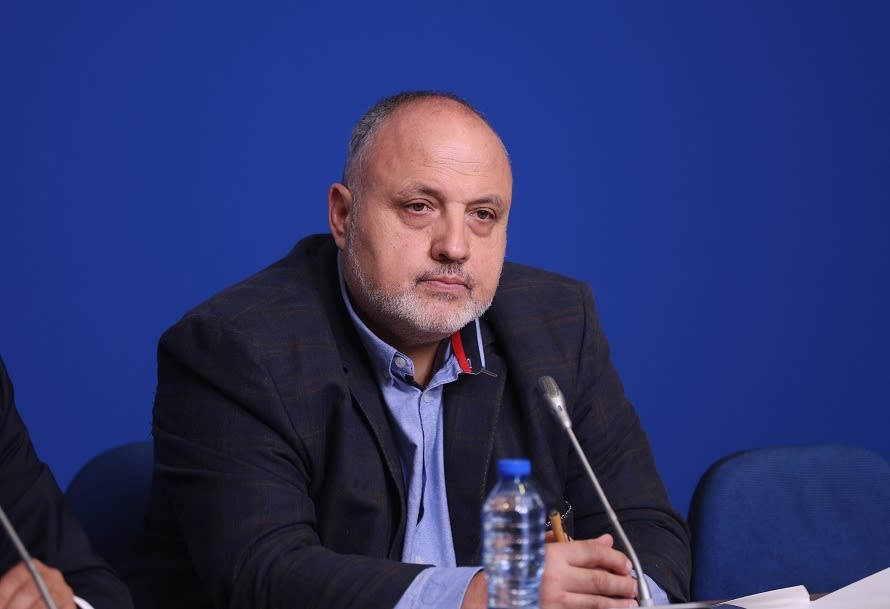 Цветан Цеков
При краставиците местното производство е 52.3 хил. тона през 2025 г., спрямо внос от 27.7 хил. тона и износ от малко над 7 хил. тона. Най-големите външни доставчици са Гърция – 15.2 хил. тона, Турция – 6.9 хил. тона, и Албания – 2.9 хил. тона.
Картофите показват друг модел. България произвежда 94 хил. тона през 2025 г., но това е сериозен спад спрямо 119.2 хил. тона през 2023 г. Паралелно с това вносът остава около 48 хил. тона, а износът е практически символичен – едва около 230 тона. Тук конкуренцията идва почти изцяло от ЕС: Франция осигурява 17.3 хил. тона от вноса през 2025 г., Германия – 13.9 хил. тона, а Гърция – 8.2 хил. тона.
Главестото зеле е на другия полюс. Производството е 46.2 хил. тона през 2025 г., вносът – малко под 7 хил. тона, а износът – под 1 хил. тона. Основните доставки идват от Северна Македония, Албания и Турция.
При сладките пиперки обаче натискът от вноса е много по-осезаем. Производството през 2025 г. е 49.8 хил. тона, а вносът достига 37 хил. тона – с над 22% повече спрямо 2023 г. Износът също расте силно и достига 12.5 хил. тона. Турция е най-големият външен доставчик с 23.3 хил. тона, следвана от Северна Македония, Албания и Гърция.
По-големият внос не означава автоматично, че България „не произвежда“. При някои продукти страната едновременно произвежда, внася и изнася, а конкретните количества се влияят от сезонност, качество, сортове, каналите за реализация и конкретната година.
Когато една година преобърне статистиката
Още по-видимо е това при плодовете. През 2024 г. Агростатистиката отчита над 46 хил. тона череши, а година по-късно производството е едва 9.5 хил. тона. При кайсиите спадът е от 18.6 хил. на малко над 1 хил. тона. При прасковите и нектарините – от 17.5 хил. до 6 хил. тона.
Тук данните се пресичат с обяснението на председателя на УС на Браншова камара „Плодове и зеленчуци“, Цветан Цеков, за тежките измръзвания, които през последните години са унищожили значителна част от продукцията.
„Две години подред имахме изключително сериозни измръзвания. Бяхме загубили голяма част от продукцията си“, казва той в интервю за Economic.bg.
При прасковите и нектарините през 2025 г. България внася 18.7 хил. тона – над три пъти повече от отчетеното местно производство. Огромната част идва от Гърция – 16.4 хил. тона. При кайсиите съотношението е още по-видимо: 1 хил. тона производство срещу 5.9 хил. тона внос. Основните количества идват от Гърция и Турция.
При дините, обратно, местното производство достига 91.8 хил. тона през 2025 г., но наред с него има и значителен внос – 61.2 хил. тона. Само Гърция доставя 26.7 хил. тона, а Турция – 23.4 хил. тона. България едновременно с това изнася 16.1 хил. тона дини.
Пъпешите са сред продуктите с най-голяма разлика в обратната посока – 37.1 хил. тона производство срещу 4.3 хил. тона внос.
Климатът обаче е само част от проблема. По думите на Цеков през настоящата година при част от културите има добра продукция, но трудността се е преместила към реализацията. Тоест дори когато реколтата е налице, производителят остава зависим от това дали може да я съхрани, обедини с продукцията на други стопанства и да стигне до пазара навреме.
Какъв е смисълът да получаваме подпомагане, когато не можем да си реализираме продукцията?“, обобщава той проблема.
Към това Цеков добавя и все по-сериозния недостиг на работна ръка и липсата на приемственост – част от сегашните земеделци нямат наследници, които искат да продължат дейността им, а значителна част от работещите в сектора през годините са потърсили по-високи доходи извън страната.
„Фундаментът на тази статистика е неверен“
Цеков поставя под въпрос и една от изходните точки на целия анализ – официалните данни за самото производство.
„Фундаментът на тези статистически данни е изключително неверен. И оттам тръгва изкривяването на целия този информационен поток“, казва той.
Според него проблемът не е толкова в статистиката за външната търговия, колкото в начина, по който се формират част от данните за земеделското производство. Цеков свързва разминаванията с информацията, подавана във връзка с обвързаната подкрепа, и твърди, че има стопанства, при които декларираното на хартия производство не отговаря на реално достигналите пазара количества.
Защо вносът е по-конкурентен?
Цеков разделя обяснението на няколко компонента. При продукцията от трети държави той посочва по-ниски разходи за труд, различно подпомагане, по-ниски цени на препарати и торове и производствени стандарти, които не винаги съвпадат с европейските.
„Всеки един стандарт и изискване, което спазва българският производител има някаква стойност. И всичко това по един или друг начин оскъпява българската продукция“, казва Цеков.
Той отправя и твърдения за деклариране на част от вноса на занижени митнически стойности. Но третият фактор, който Цеков посочва, няма общо с границата. Това е мащабът.
Според него липсата на ефективно обединяване означава, че един малък производител купува торове, препарати и логистика при съвсем различни условия от голям кооператив. Ако част от продукцията остане непродадена и се изхвърли, загубата допълнително увеличава себестойността на реализираното количество.
„Когато един кооператив договаря цени, той договаря на съвсем други цени, отколкото единичните производители“, казва Цеков.
Така конкурентът на българската праскова или домат вече не е само гръцката или турската продукция. Конкурент е и по-добре организираният модел зад нея.
 Димитър Михайлов
Свинското: рекордно производство, но вносът остава по-голям
При свинското на пръв поглед има добра новина. Производството в кланиците се увеличава от 78.8 хил. тона през 2023 г. до 84 хил. тона през 2024 г. и 96.2 хил. тона през 2025 г. Последният ръст е 14.5% само за година и над 22% спрямо 2023 г.
Димитър Михайлов, изпълнителен директор на Асоциацията на свиневъдите в България, определя тези около 96 хил. тона като най-високото ниво от близо две десетилетия.
„Всъщност 96-те хиляди тона са рекордни като производство за последните двайсетина години“, казва той в интервю за Economic.bg.
Зад рекорда се крие продължително възстановяване. Михайлов разказва, че преди промените от 1989 г. в България са отглеждани около 3 млн. прасета, а към присъединяването към ЕС броят им вече е под 1 млн. След 2014 – 2015 г. секторът започва постепенно да се стабилизира, но през 2019 г. африканската чума по свинете нанася нов тежък удар. По данните, с които разполага Михайлов, тогава е засегната около една четвърт от популацията. След кризата поголовието постепенно се възстановява, но това не е единствената причина за растежа на произведеното месо. Увеличава се и продуктивността – при сходен брой животни секторът успява да получи повече продукция.
Вносът през същия период върви в обратната посока, макар и бавно – от почти 127 хил. тона през 2023 г. до 121.8 хил. тона през 2025 г.
Това обаче не означава, че българското свинско просто измества чуждото. Почти целият внос е от ЕС. През 2025 г. от общо 121.8 хил. тона едва 72 тона идват от държави извън Съюза. Най-големият доставчик е Испания с 43.1 хил. тона, следвана от Германия с 21 хил. тона, Нидерландия с 12.1 хил. тона, Белгия с 9 хил. тона и Дания с 8.7 хил. тона.
Износът е многократно по-малък – 7.6 хил. тона, като близо 6.8 хил. тона са предназначени за Гърция.
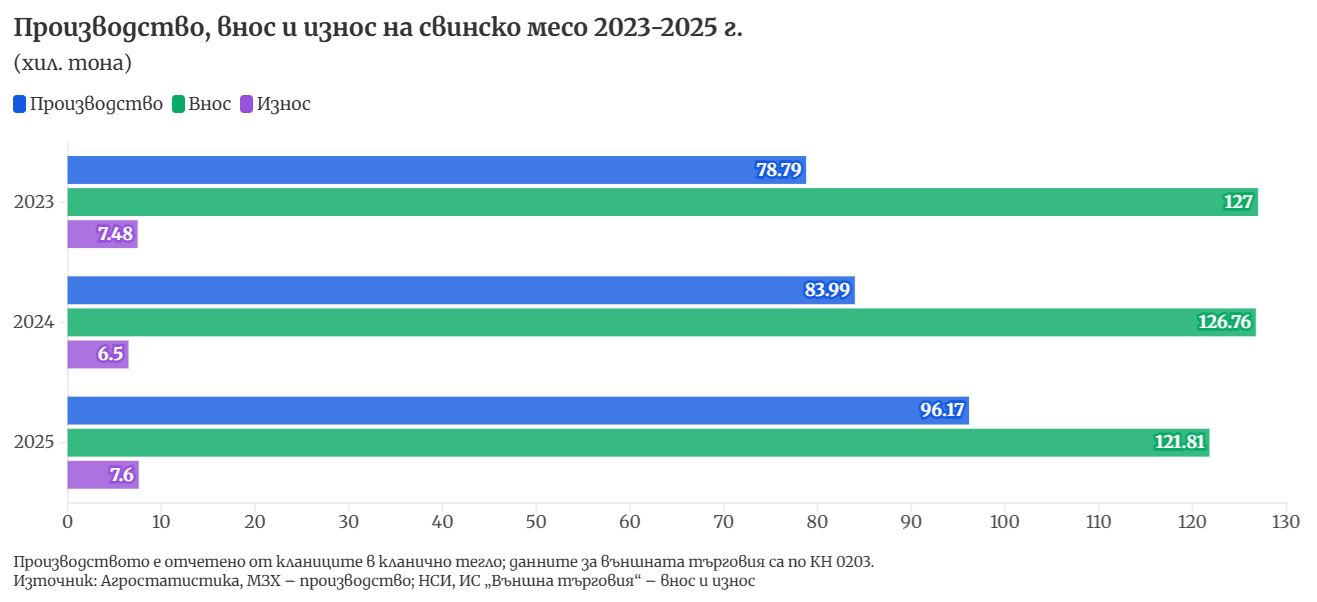 Производство, внос и износ на свинско месо 2023-2025 г.
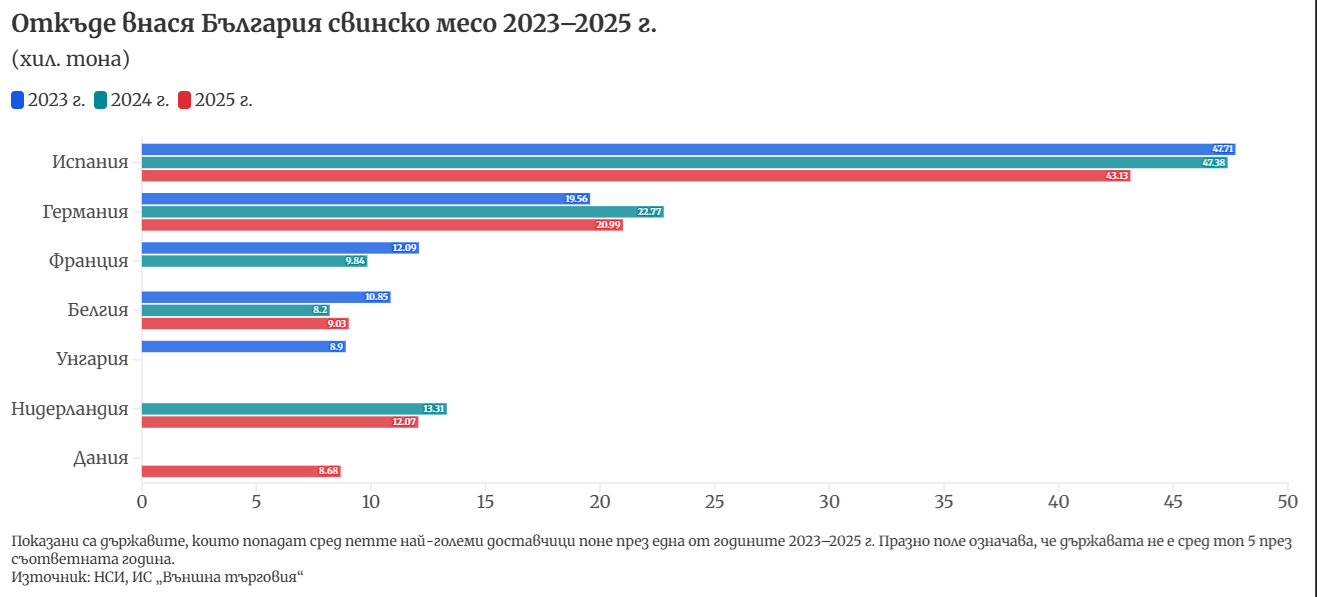 Откъде внася България свинско месо 2023–2025 г.
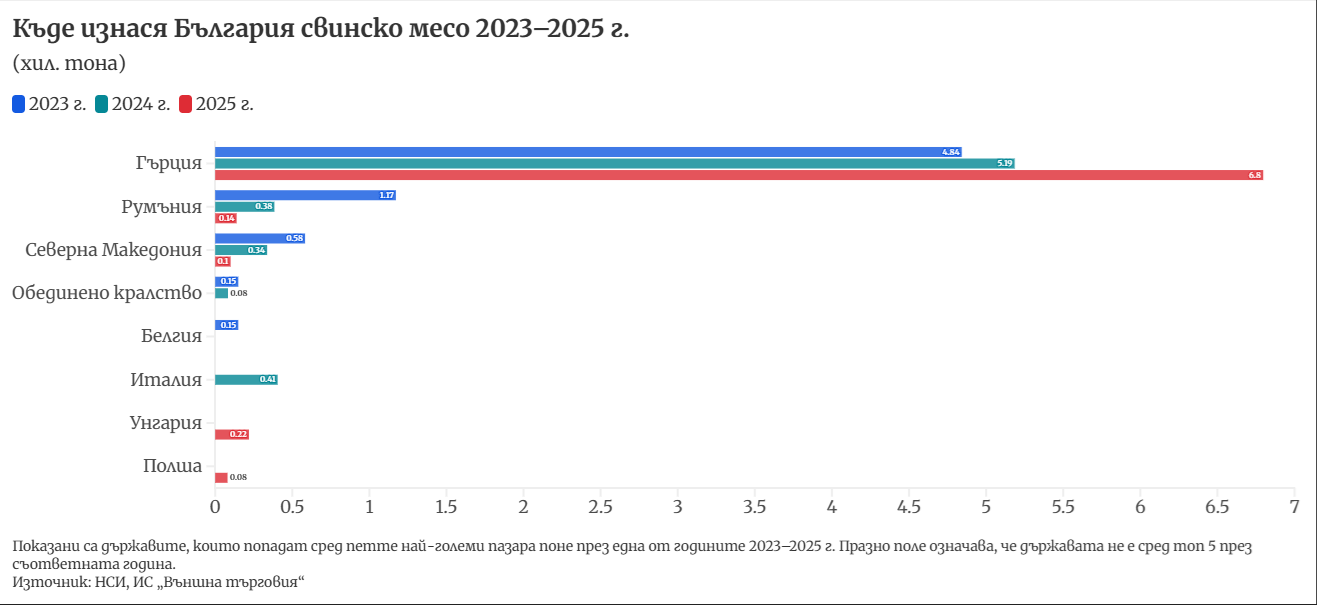 Къде изнася България свинско месо 2023–2025 г.
По оценка на Михайлов общото потребление на свинско в страната е около 220 хил. тона годишно, като произведените у нас количества в голямата си част отиват за прясна консумация. Обяснява, че това е важно, защото преработвателната индустрия търси не цяло прасе, а точно определени разфасовки – плешки, бутове и други части, които трябва да пристигнат в голямо количество и на конкурентна цена.
„На никого не му трябва цялото прасе. Трябват му различни части на трупа, за да си произведе колбасите“, обяснява Михайлов.
Точно тук западноевропейските производители имат предимство. По думите на изпълнителния директор на АСБ големите кланици и по-добрата организация им позволяват да постигат икономии от мащаба и да предлагат точно необходимата на преработвателя суровина. България има потенциал да увеличи животновъдството и разполага с фуражна база, но според Михайлов не разполага с достатъчно мащаб в следващите звена – кланици и оператори, които да могат да предложат на местната преработка необходимите количества при сходна цена.
„Ние имаме огромен потенциал да произвеждаме повече животни“, смята той.
Така статистиката започва да изглежда по-различно. България може едновременно да увеличава собственото си производство и да продължава да внася над 120 хил. тона годишно, защото двете количества не обслужват непременно един и същ пазарен сегмент.
Испанският натиск идва от целия европейски пазар
Големият дял на Испания във вноса има и по-широко обяснение. По думите на Михайлов страната произвежда приблизително една четвърт от свинското месо в ЕС. При такъв мащаб всяко затваряне на външен пазар оставя огромни количества вътре в Съюза.
Именно такъв ефект според него има ограничаването на част от испанския износ заради африканската чума по свинете. Нереализираните количества остават на европейския пазар и засилват свръхпредлагането, което натиска изкупните цени и в останалите държави. Към това се добавя и търговският конфликт с Китай. Наложените мита върху европейското свинско, както и увеличеното собствено производство в Китай, ограничават един от големите външни пазари за европейските производители.
„За съжаление ние се оказахме жертва на тази търговска война“, обобщава Михайлов.
В същото време производството на свине не може да бъде намалено мигновено, защото работи с биологични цикли. Така периодите на свръхпредлагане продължават, дори когато цената вече е под силен натиск. Паралелно с това европейските производители поемат все по-големи разходи за хуманно отношение към животните, екологични изисквания и ограничаване на емисиите.
Затова испанското свинско, което достига до България, не е просто резултат от по-ниска себестойност на една ферма. То е част от общ европейски пазар, в който ветеринарно ограничение, китайско мито или голямо свръхпроизводство в една държава се пренася върху цените във всички останали.
Износът – другият неизползван потенциал
Михайлов потвърждава, че отчетеният в статистиката износ за Гърция е българска продукция, а не реекспорт. Според него обаче потенциалът за повече продажби навън е ограничен от начина, по който България прилага регионализацията след африканската чума по свинете.
България все още е във „втора зона“ по регионализацията на африканската чума по свинете, докато Германия и Полша са успели да регионализират проблема до ниво община и да запазят свободна търговия за незасегнатите си региони.
„Ние се борим вече седма година да обясним, че това е дискриминация. До момента държавата само се оправдава“, каза Михайлов.
Той посочва интерес към български животни и продукция от Гърция, Румъния, Сърбия и някои държави от Кавказ. Затова промяна в регионализацията би могла да отвори допълнителна възможност за реализация и съответно да даде стимул за увеличение на производството.
Тук конкуренцията отново се оказва не само ценова. Достъпът до пазара също е конкурентно предимство.
Подобно на Цеков, макар и в различна част от данните, Михайлов също поставя въпрос за надеждността на информацията, с която държавата работи. Като пример той дава разминаване между около 1.5 млн. свине, подпомогнати по схемата за хуманно отношение, и около 1.3 млн. животни, отчетени като заклани.
„И аз питам – откъде идва тази разлика? Това сив сектор ли е, грешка в статистиката ли е, нещо друго ли е?“, пита той.
Той е критичен и към начина, по който се събират част от данните за изкупните цени, тъй като според него телефонните анкети не винаги отразяват реалните сделки. Това придобива особено значение при обсъждането на бъдещата „справедлива стойност“ – защото всяка методика ще зависи от качеството на информацията, върху която стъпва.
 Ивайло Гълъбов
Пилешкото: растеж, но от ниска база
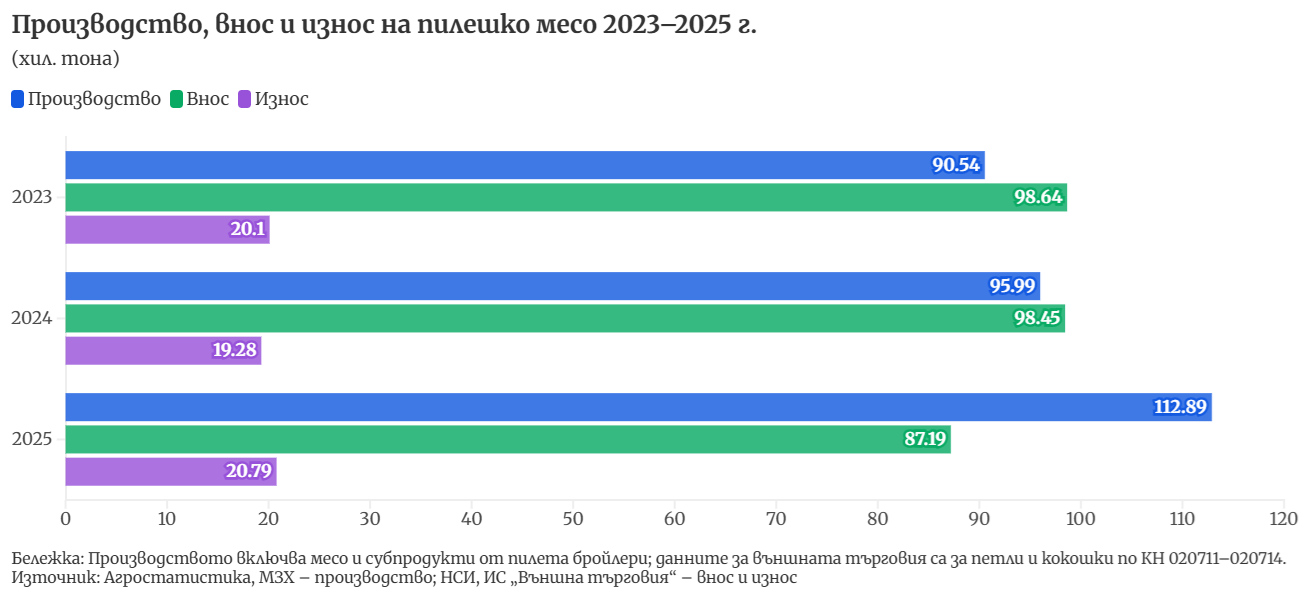
Най-силният производствен ръст сред разглежданите меса през 2025 г. е при пилешкото. По данни на Агростатистиката производството на месо и субпродукти от бройлери достига 112.9 хил. тона – с 17.6% повече спрямо 96 хил. тона година по-рано и почти 25% над нивото от 2023 г.
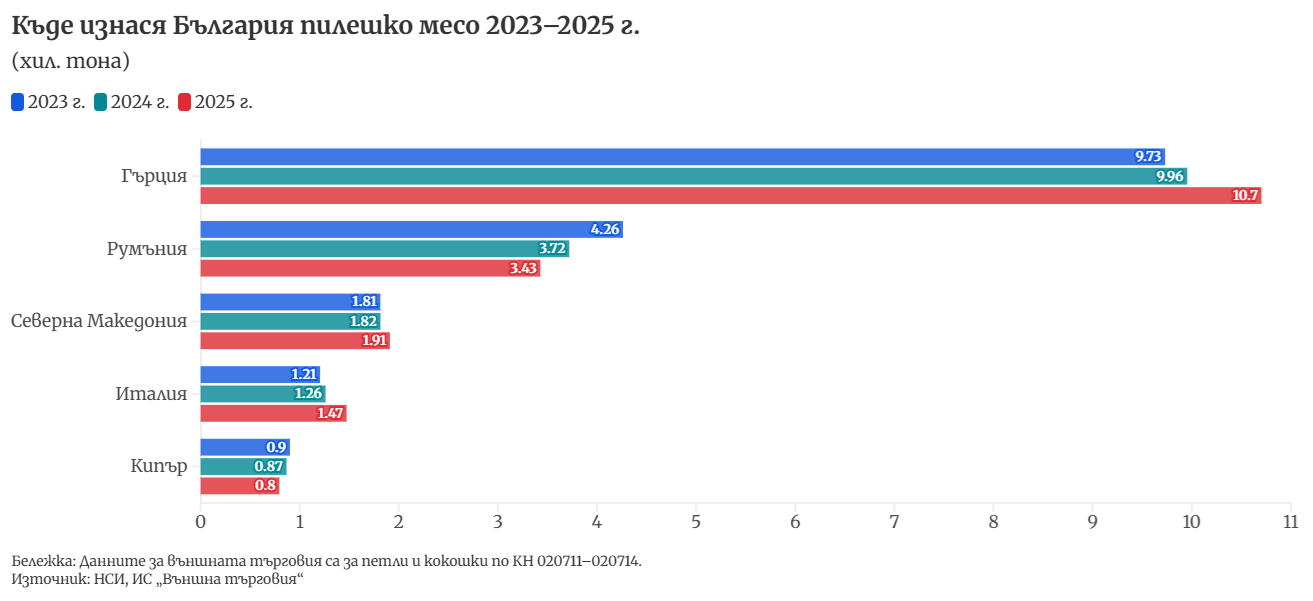
Успоредно с това вносът на пилешко месо и карантии намалява от 98.4 хил. тона през 2024 г. до 87.2 хил. тона през 2025 г. Износът расте от 19.3 хил. до 20.8 хил. тона.
Тук на пръв поглед има най-ясни признаци за укрепване на позицията на местното производство. Ивайло Гълъбов, председател на Управителния съвет на Съюза на птицевъдите в България, който предостави писмени отговори за Economic.bg, обаче прави важна уговорка.
„Статистиката отчита рекорден ръст със 17.6%, защото в края на 2024 г. имахме нарушено производство заради засегнати ферми от ВПИП. Тези ферми възстановиха своето производство през 2025 г. Реалният ръст е в рамките на 5%, което също е отличен показател“, посочва той.
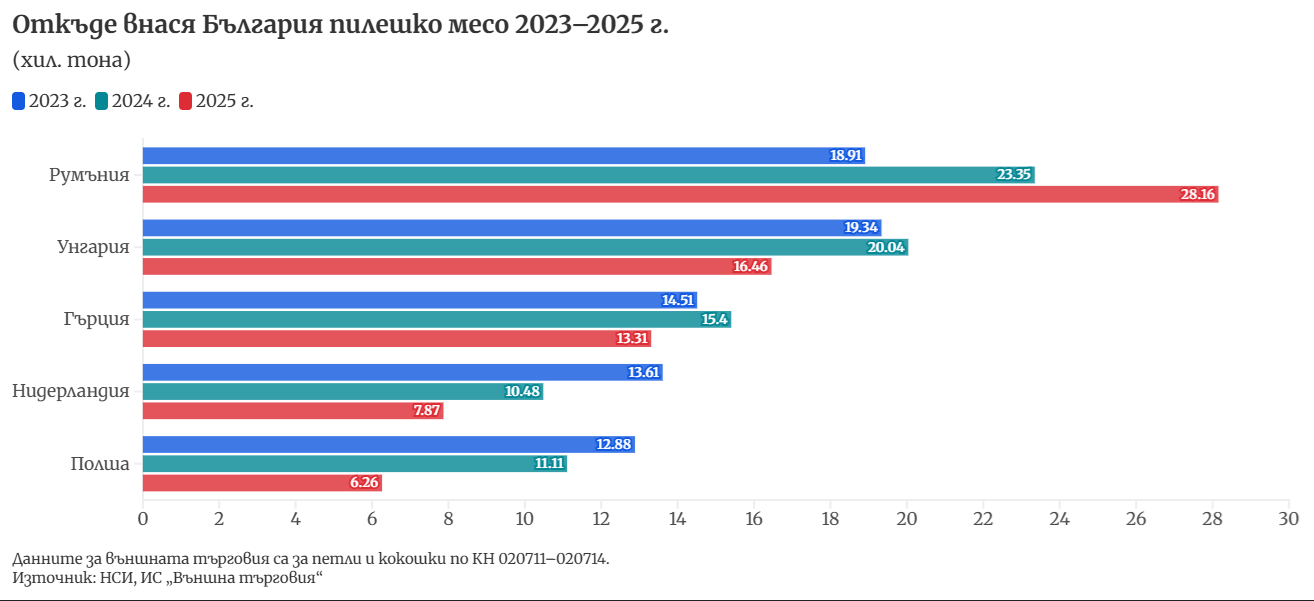
Гълъбов обяснява, че голяма част от вноса е суровина за месопреработвателната индустрия. Освен нея влизат и замразени бутчета и филе от Бразилия. И тук се появява познатата вече разделителна линия – прясното месо и суровината за преработка са два различни пазара.
При конкуренцията извън ЕС Гълъбов поставя въпроса за различните производствени условия.
„Европейските производители не могат да се конкурират с производителите от МЕРКОСУР поради различните производствени стандарти, климатични предпоставки, екологични и етични норми“, посочва той.
Яйцата: България внася, но изнася много повече
Още по-интересен е случаят с яйцата. През 2025 г. българските ферми произвеждат 1.424 млрд. кокоши яйца за консумация. В същото време страната внася 103.9 млн., но изнася 521.5 млн. броя – пет пъти повече от внесените количества.
Най-големият източник на внос е Украйна – 52.9 млн. яйца, следвана от Румъния с 29.9 млн., Латвия с 10.9 млн., Полша с 5.6 млн. и Гърция с 4.1 млн.
Износът е много по-разпределен. Най-големият пазар е Гърция със 134.6 млн. яйца, следвана от Италия със 70.1 млн., Полша с почти 67 млн., Румъния с 57.6 млн. и Унгария с 38.1 млн.
 Производство, внос и износ на пилешко месо 2023–2025 г.
 Откъде внася България пилешко месо 2023–2025 г.
 Къде изнася България пилешко месо 2023–2025 г.
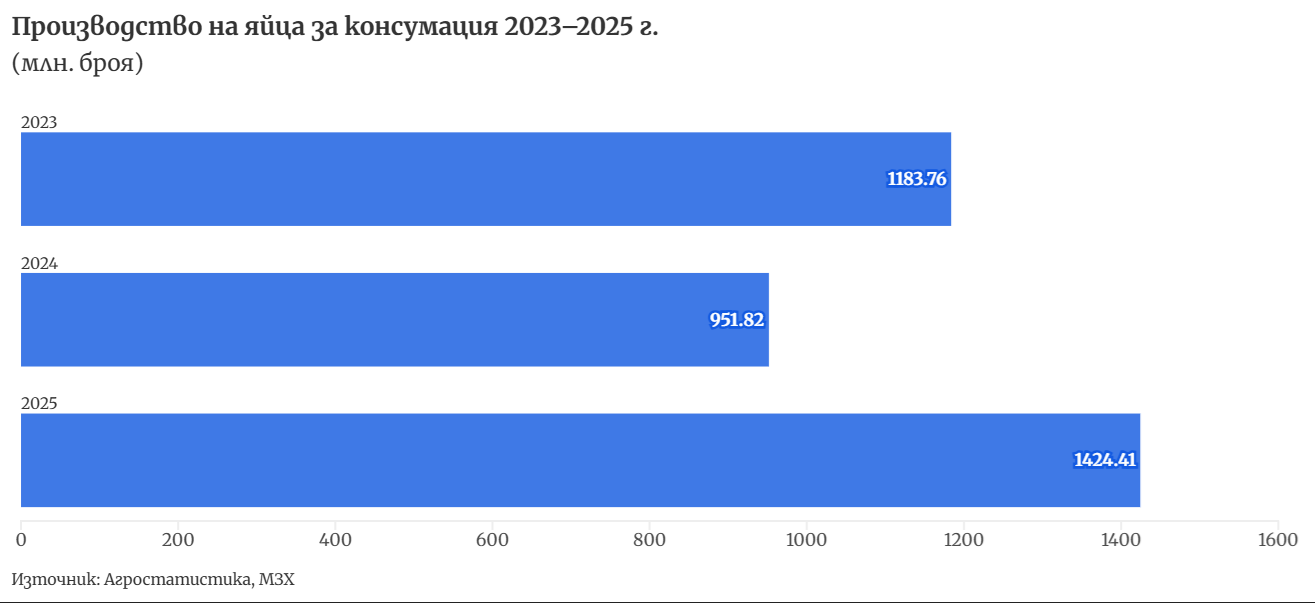 Производство на яйца за консумация 2023–2025 г.
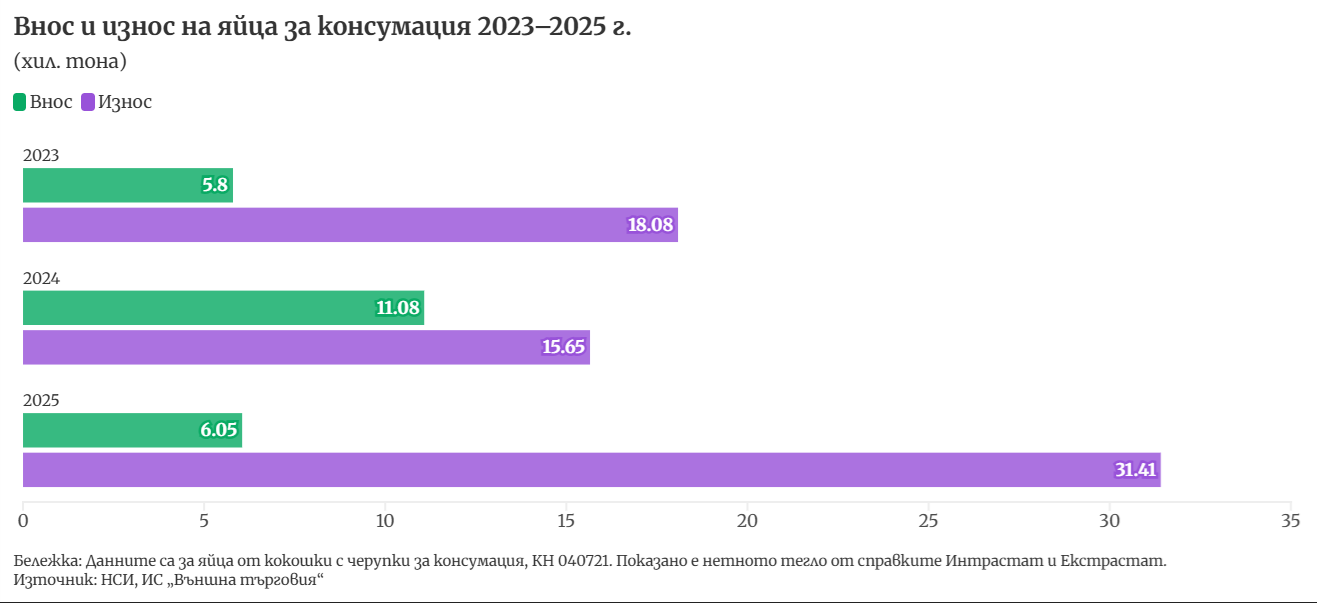 Внос и износ на яйца за консумация 2023–2025 г.
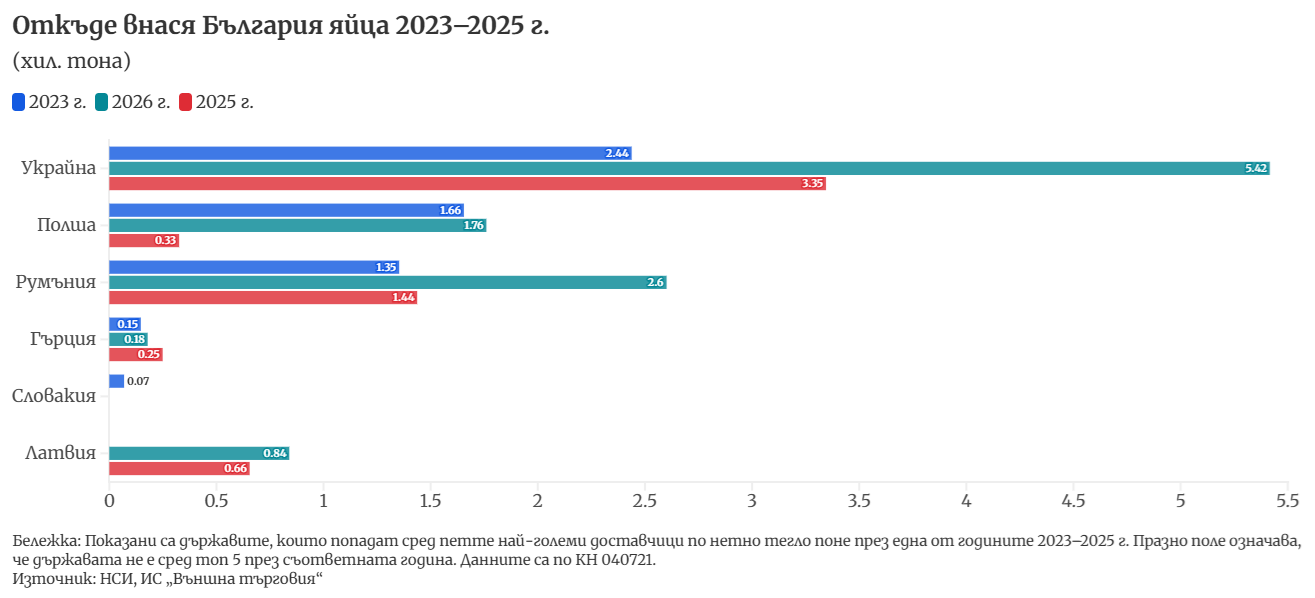 Откъде внася България яйца 2023–2025 г.
Тук има и важно методологично уточнение. Данните за производството са представени в бройки, а при графиките за външната търговия вносът и износът са представени по нетно тегло в тонове, според справките на НСИ.
За 2025 г. обаче картината е достатъчно показателна – България има едновременно производство над 1.4 млрд. яйца, износ над половин милиард и внос над 100 млн. За Гълъбов обяснението не е дефицит на местно производство.
„Българското производство очевидно има потенциал да задоволи напълно потреблението в страната.“
Причината част от яйцата да напускат страната е икономическа – по думите му българските ферми могат да получат по-добра цена на пазари като Полша, Германия и Франция. Затова наличието на внос не означава автоматично, че местното производство е недостатъчно. Пазарът е общ, а продукцията се насочва там, където производителят намира по-добра реализация. При вноса от Украйна Гълъбов поставя и въпроса за различните производствени стандарти.
„Това, че Украйна е допусната до пазара, не означава, че произвежда при същите условия“, посочва той.
Според него използването на конвенционални клетки от част от украинските производители поставя европейските ферми при различна производствена себестойност.
Кооперирането: една дума, три различни проблема
Ако има тема, която свързва трите сектора, това е мащабът. Но тримата представители на бизнеса влагат различно съдържание в идеята за коопериране.
За Цветан Цеков кооперативът е почти условие за оцеляването на малките и средните производители на плодове и зеленчуци. Причината е практична. Един малък производител трудно може сам да инвестира в склад, хладилни помещения, сортиращи и калибриращи машини. Още по-трудно е да осигури всеки ден голяма, еднородна и стандартизирана партида, каквато търси големият търговец.
Браншовата камара вече работи по създаването на национален кооператив, а една от конкретните идеи е използването на съществуваща база в Сливен, проектирана като събирателен център за плодове и зеленчуци. По думите на Цеков тя би могла да обслужва продукция от 12 области, но преди това трябва да бъде възстановена и оборудвана с хладилни камери, сортировъчни, калибриращи и опаковъчни машини.
„Първата крачка е да има материалната база“, казва той.
Идеята е отделните малки количества да се събират на едно място, да се превръщат в големи еднородни партиди и оттам да достигат до големите търговци. Според Цеков подобна мрежа би трябвало да има няколко регионални точки, а не само един център.
В неговата концепция кооперативът трябва да носи и реална икономическа полза на участващите стопанства – по-лесен достъп до инвестиции, по-ниски общи разходи и стимули, които да направят обединението по-привлекателно.
При свиневъдите необходимостта от сдружаване се появява по-късно. Основните производители са около 60 в страната, които произвеждат почти всички свине в България. Около 36 от тези свинеферми са членове на АСБ (предимно малки и средни компании). Михайлов обяснява, че производителите досега са успявали да намерят собствена ниша и да работят самостоятелно. Влошаването на пазарната среда обаче започва да променя това. Той посочва, че вече има първи опити за създаване на групи производители.
При свинското обаче големият въпрос не е само дали фермерите ще продават заедно, а дали ще има достатъчно мащаб в следващите звена – кланици, разфасоване и преработка. Михайлов вижда и по-широк пропуск в развитието на агрохранителната инфраструктура. Според него през годините държавата не е изградила общи логистични структури, а пазарът е запълнил празнината – чрез собствените логистични центрове на търговските вериги.
„Икономиката не търпи празно. И веригите направиха това“, казва той.
Гълъбов предлага трета гледна точка. За птицевъдството класическата кооперативна форма, според него, вече е недостатъчна. Секторът изисква все по-големи капиталовложения и вертикална интеграция, а бъдещето той вижда в компании, способни да акумулират капитал и да развиват целия производствен процес.
„Кооперациите са най-архаичната форма. За да развиваме птицевъдството като индустриален сектор, ни трябват компании, които да се листват успешно на фондовите борси“, посочва той.
Въпреки това определя кооперирането като възможна първа фаза към по-голяма консолидация.
„Кооперирането като първа фаза на консолидиране на бизнеса е добро решение. Съществуват обаче пропуски в законодателството, които трябва да се отстранят, за да стартират повече успешни проекти на коопериране между птицевъдни фирми.“
Кооперирането – начин малкият производител да стане по-голям играч
Една от слабостите на производителите на плодове и зеленчуци в Европа остава раздробеността. Именно затова организациите на производители са създадени като инструмент за концентрация на предлагането – чрез тях земеделците могат да продават продукцията си заедно, да инвестират общо в техника, складове, сортиране, опаковане и логистика, както и да водят преговори с купувачите от по-силна позиция. В един от последните си доклади от септември Европейската сметна палата посочва, че по-големите организации могат да предлагат по-големи обеми и по-широк асортимент, което подобрява възможностите им да договорят условия с търговските вериги. Въпреки това одиторите заключават, че в повечето държави те все още не са достатъчно големи, за да преговарят от силна позиция с големите търговски вериги.
Моделът обаче далеч не е еднакво развит в целия ЕС. Според одиторите през 2023 г. чрез организации на производители са били реализирани около 42% от продукцията в сектора на плодовете и зеленчуците, като този дял намалява спрямо пика си през 2017 г. Още по-показателно е, че броят на фермерите, членуващи в такива организации, е спаднал с 39% между 2012 и 2023 г. – от над 312 хил. до около 191 хил. души.
Контрастът с големите купувачи остава сериозен. Европейската сметна палата цитира изследване, според което четирите най-големи търговци могат да формират между 30% и 70% от оборота на дребно в отделни европейски пазари. В същото време в шестте държави, които дават около три четвърти от производството на плодове и зеленчуци в ЕС, четирите най-големи организации на производители във всяка страна контролират едва между 1% и 13% от националното производство. Белгия и Нидерландия са сред малкото изключения, където концентрацията е значително по-висока.
ЕС насочва значителен ресурс към този модел – през 2023 г. организациите на производители са получили 1.06 млрд. евро подкрепа. Средствата могат да се използват за модернизация на оборудване, автоматизация, енергийна и водна ефективност, сертифициране, подобряване на опаковките и логистиката. Изводът на одиторите обаче е, че само финансирането не е достатъчно: сложните правила, различното прилагане в отделните държави и слабата привлекателност на членството ограничават ефекта.
Големите вериги: проблем, партньор или просто най-големият пазар?
Тук позициите на тримата представители на секторите се разминават най-сериозно.
За производителите на плодове и зеленчуци достъпът до големите търговски вериги е една от централните трудности.
Според Цеков проблемът започва още преди преговорите за цена. Раздробените стопанства нямат достатъчно събирателни центрове и логистични бази, в които продукцията да бъде окачествена, сортирана и обединена в еднородни партиди. Това директно затруднява възможността им да бъдат постоянен доставчик на голяма верига.
„Няма събирателни пунктове, няма логистични бази, за да може продукцията да бъде окачествена, направена в еднородни партиди и да бъде изпращана към търговските вериги“, казва той.
Цеков отправя и по-тежки обвинения към начина, по който функционира част от ритейла, включително твърдения за подмяна на произхода на вносна продукция. Същината на критиката му обаче е ясна – българският производител няма равна пазарна сила срещу оператор, който разполага със собствена логистика, огромни обеми и централизирано снабдяване.
При членовете на Асоциацията на свиневъдите ситуацията е почти обратната. Михайлов посочва, че над 95% от продукцията на представяните от неговата организация малки и средни предприятия се реализира през собствени търговски мрежи или магазини извън големите вериги. Само няколко по-големи предприятия работят по-осезаемо директно с тях.
Той обаче не обвинява веригите за самото им пазарно поведение. Според него те преследват нормалната бизнес цел да привличат повече клиенти и да увеличават оборота си. По-големият структурен въпрос е защо в България са се превърнали в толкова доминиращ канал за търговия на дребно.
„Ние много често ги посочваме като виновните за всичко. Само че те нямат вина, че държавата е допуснала те да бъдат навсякъде“, казва Михайлов.
Това засилва конкуренцията и между самите вериги, които непрекъснато търсят по-ниска крайна цена. Според Михайлов натискът постепенно се пренася назад по веригата – към преработвателя, доставчика на суровина и производителя – и може да има отражение и върху качеството.
Гълъбов е най-категоричен в другата посока.
„Големите търговски вериги са нашите естествени партньори. Те са в правото си да поставят условия. Ние сме в правото си да търсим най-високата цена за продукцията си.“
За него това е част от нормалното функциониране на пазара.
„Цената на хранителните продукти в България се определя от търсенето и предлагането, не от желанията на производителите и търговските оператори“, допълва Гълъбов.
Ще стане ли храната по-евтина с новите промени в законите?
Различията се задълбочават, когато тримата трябва да оценят новите мерки, чрез които държавата се опитва да осветли ценообразуването по агрохранителната верига и да ограничи нелоялните практики.
Михайлов е най-категорично скептичен.
„Категорично няма да се отрази никакво поевтиняване“, казва той.
Според него високите цени са резултат от множество едновременно действащи фактори – инфлация, горива, електроенергия, логистика, геополитически процеси, регулации и структурата на самия пазар – и не могат да бъдат свалени чрез един административен механизъм.
Той поставя и конкретен въпрос към методиката за т.нар. справедлива стойност. Ако тя трябва да използва борсови и тържищни цени, при свинското възниква проблем – такава котировка на държавните борси и тържища според него липсва.
„Не можеш да започнеш анализ от средата. На борсите и тържищата няма котировка на свинското месо. И каква справедлива стойност точно ще изчислиш?“, пита Михайлов.
Към това се добавят и съмненията му за качеството на част от първичните данни. Затова опасението му е, че вместо да свали крайната цена, новото административно натоварване може просто да бъде прехвърлено назад по веригата и в крайна сметка да достигне до първичния производител.
Цеков подхожда от противоположната страна. Той не отхвърля концепцията за справедлива стойност, но смята, че тя трябва да започва от себестойността на земеделското производство.
„Установихме, че всъщност като отправна точка никъде при формирането на справедливата цена не се взима предвид себестойността на земеделието – стойността, на която ние произвеждаме земеделската продукция“, казва той.
Според него в момента липсва най-важната отправна точка – колко реално струва производството и каква минимална печалба е необходима, за да не бъде фермерът принуден системно да продава на загуба. Като възможна база той посочва технологичните карти на Министерството на земеделието, в които са остойностени разходите по отделните култури.
Цеков очаква по-голямата проследимост да покаже и къде по веригата се натрупва разликата между цената от производителя и тази на рафта. Според него производствените цени на част от плодовете и зеленчуците са многократно под крайните, а именно тази разлика трябва да бъде осветлена.
„Всъщност нашата продукция не е скъпа, тя е много евтина и много подценена“, казва той.
Според Цеков производителите в много случаи продават под себестойност, докато цената до крайния клиент нараства многократно по следващите звена.
Гълъбов заема трета позиция и поставя под въпрос самото очакване едновременно да бъдат намалени потребителските цени и подобрени условията за производителя.
„Няма как да се намалят цените и да се подобрят условията за производителите“, казва той.
За него по-важните въпроси са дали има оператори с господстващо положение, как да се увеличи реалната конкуренция в търговията на дребно, как да се ограничи сивият сектор и как да се подобри инвестиционната среда.
Гълъбов добавя и още един по-дългосрочен фактор – европейските стандарти. Все по-високите изисквания за хуманно отношение, екология и етични норми увеличават себестойността на производството, независимо че едновременно подобряват качеството.
„Целите, които си поставяме в ЕС, имат цена, която ще платим“, обобщава той.
Не е само вносът
Затова въпросът кой е конкурентът на българския фермер няма географски отговор.
Понякога това е производителят в Турция, който според бранша работи при различна себестойност и регулации. Понякога е гръцкият производител, зад когото стои по-добре организирана система за събиране и реализация. При свинското конкурентът е испанската кланица, която чрез огромен мащаб може да продаде точно необходимата на преработвателя разфасовка. При птицевъдството натискът идва едновременно от производители в ЕС и от държави с различни производствени стандарти.
Но част от конкуренцията въобще не идва през границата. Това са разпокъсаното производство, липсата на доверие и стимули за сдружаване, недостатъчната логистика и преработвателен капацитет, трудният достъп до пазари и статистическата база, която представители на два от секторите поставят под въпрос.
Именно затова само повече българско производство не гарантира автоматично повече българска продукция в магазина. За да стигне до рафта, тя трябва да бъде произведена на конкурентна цена, събрана, сортирана, преработена, транспортирана и предложена в необходимото количество. А когато липсва някоя от тези брънки, вносът запълва празното място.
Така най-сериозният конкурент на българския производител не е единствено вносът или друг единичен фактор. Това е по-добре организираната система.
Цялата поредица от интервюта и анализи в опит да се откроят проблемите в българската агрохранителна верига може да откриете на линка на Economic.bg