


USDA: Свинско месо - световни пазари и търговия (октомври 2026)
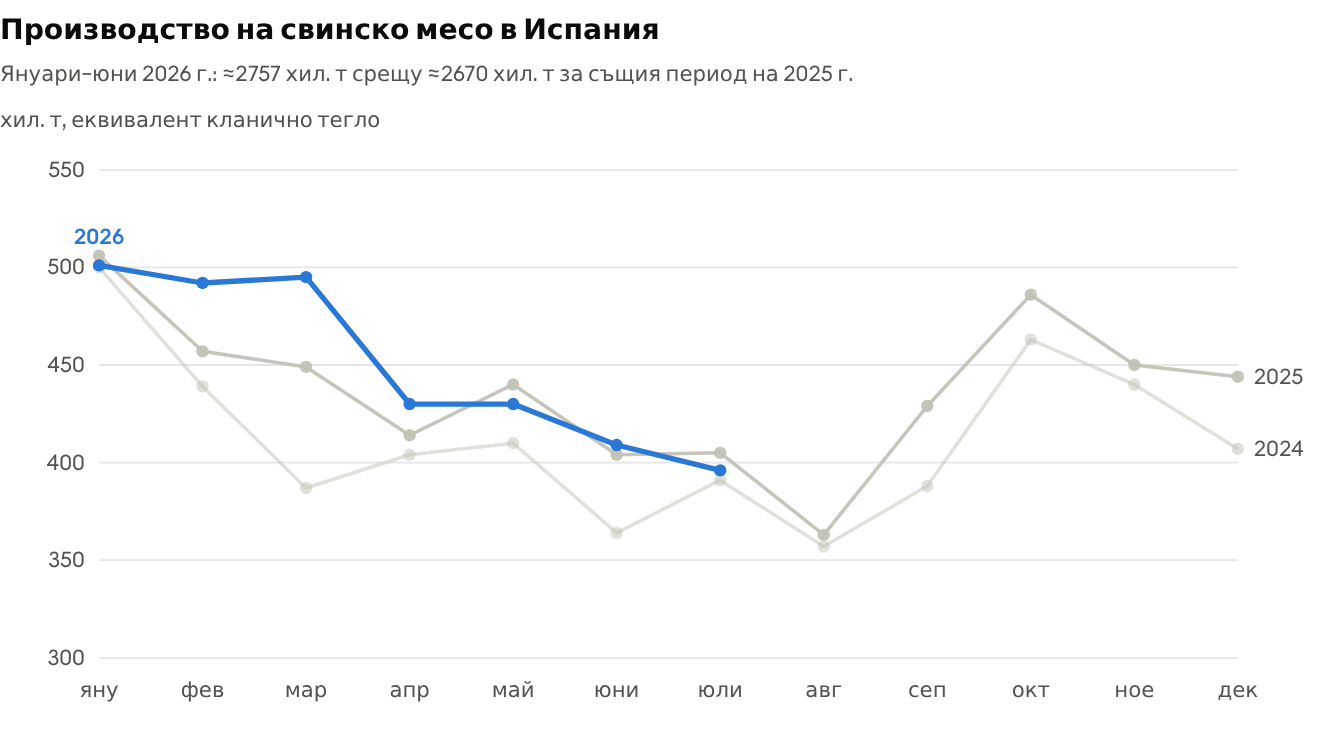 Графика 1. Източник: Евростат, по графика в доклада на USDA (стр. 1); стойностите са отчетени от изображението, точност ≈±3 хил. т
Африканската чума по свинете и слабото търсене в Китай ще преоформят търговията със свинско през 2027 г.
Търговията със свинско месо през 2026 г. е силно повлияна от две основни събития: установяването на африканска чума по свинете (АЧС) в Испания през ноември 2025 г. и по-силното от очакваното клане в Китай, докато отрасълът там намалява поголовието си. Тези събития увеличиха наличните за износ количества при основните износители и в крайна сметка доведоха до омекване на международните цени на свинското месо.
Основни вносни пазари, сред които Япония, Южна Корея и Филипините, се възползваха от изобилното предлагане през първата половина на 2026 г. Големите вътрешни запаси обаче се очаква да забавят темпа на вноса до края на годината и през 2027 г., което ще засили конкуренцията между износителите.
АЧС пренасочва износа на ЕС
През ноември 2025 г. Испания обяви случаи на АЧС при диви свине за първи път от 1994 г. насам¹. Търговията веднага беше нарушена с няколко пазара, сред които Япония (вторият по големина пазар извън ЕС), Малайзия и Тайван. Тези три пазара продължават да поддържат ограничения за свинско месо от Испания.
Други основни експортни пазари обаче бързо въведоха регионализация според болестта – сред тях Китай и Южна Корея, които допускат внос на свинско от незасегнатите региони. Филипините, петият по големина пазар на Испания извън ЕС, официално признаха регионализацията през май 2026 г.²
Въпреки АЧС производството на свинско месо в Испания се увеличи през тази година до юни, тъй като Испания насочи повече продукция към държавите членки на ЕС. Испания разшири и износа си за Южна Корея, Виетнам и САЩ.
Други държави членки, включително Дания и Франция, частично запълниха мястото на испанското свинско на пазарите с ограничения, включително Япония. Пренасочването на испанска продукция към държави членки на ЕС вероятно е увеличило наличното предлагане в ЕС и е свалило цените на свинското.
Изобилното предлагане в Китай свива вноса
По наличната информация Китай е намалил съществено общото поголовие свине, като доближава броя на свинете майки до целевото ниво от 37,5 млн глави – в съответствие с целта на правителството за стабилизиране на цените на свинското. Клането в Китай обаче се увеличи повече от очакваното в началото на 2026 г. при намаляването на стадата, което доведе до изобилно вътрешно предлагане на свинско и слабо търсене на вносно свинско.
Вносът на свинско в Китай спада с почти 30% до август 2026 г. спрямо същия период на 2025 г., с по-нисък внос от почти всички основни износители. През 2027 г. се очаква вносът на свинско в Китай да намалее с 2% до 820 000 т.
Вносителите увеличават покупките при изобилно предлагане
До юли единичните стойности на износа на свинско от ЕС спаднаха с почти 9% при по-високо производство в ЕС и слабо търсене от Китай. Единичните стойности на бразилското свинско също спаднаха с 2%, а на американското – дробно.
Единични стойности при водещите износители (USD/т, еквивалент кланично тегло)
| Износител | 2022 | 2023 | 2024 | 2025 | ян–юли 2025 | ян–юли 2026 | Изменение ян–юли, % |
| САЩ | 2 494 | 2 453 | 2 525 | 2 552 | 2 512 | 2 504 | -0,3% |
| ЕС | 2 596 | 3 004 | 3 114 | 3 139 | 3 141 | 2 867 | -8,7% |
| Бразилия | 1 838 | 1 873 | 1 863 | 1 982 | 1 979 | 1 939 | -2,1% |
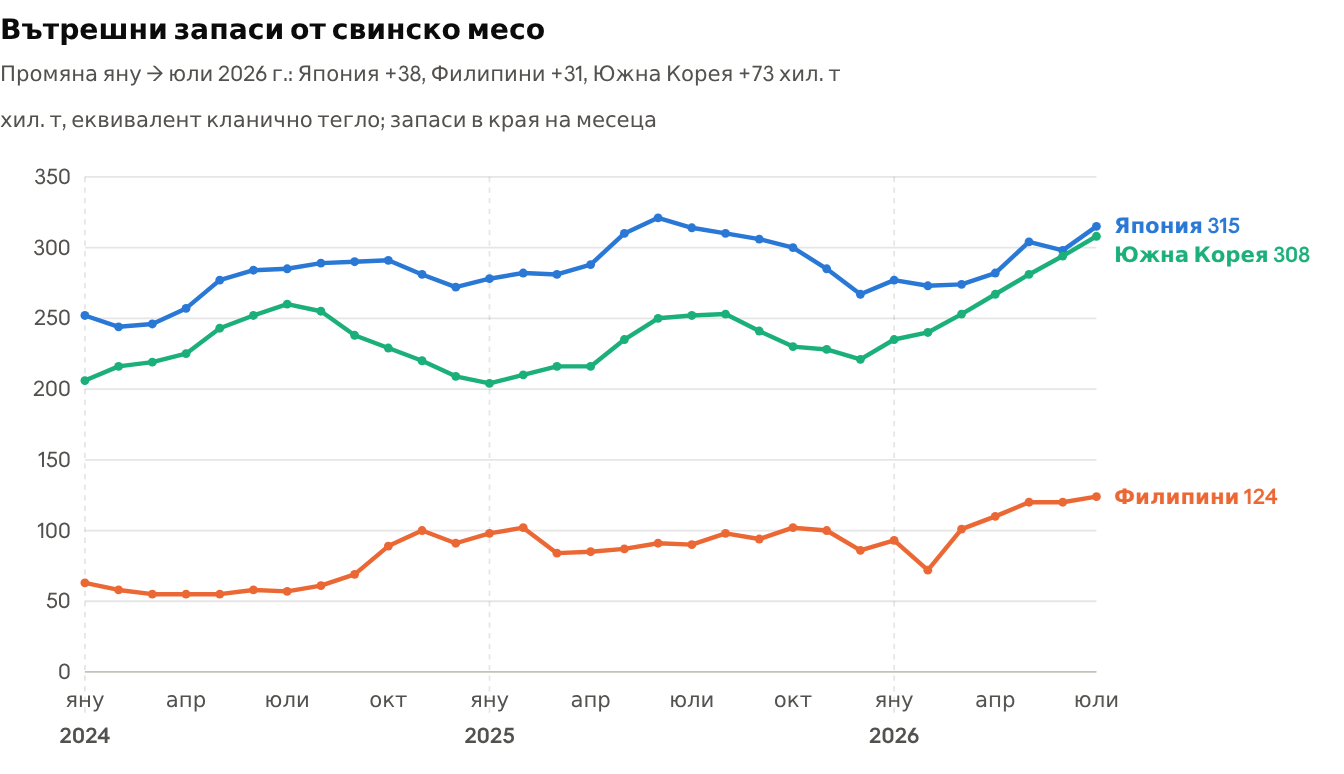 Източници: Япония – ALIC, Филипини – NMIS, Южна Корея – KMTA, по графика в доклада на USDA (стр. 2); стойностите са отчетени от изображението, точност ≈±3 хил. т
Ключовите пазари отговориха с по-големи покупки на свинско. До юни вносът на Япония се увеличи с 5%, а на Южна Корея – с 18%. Вносът на Филипините се увеличи умерено, с 1%, след рекордния внос през 2025 г. и на фона на възстановяващо се вътрешно производство.
Запасите от свинско в тези страни продължиха да растат до юли. В резултат темпът на вноса в Южна Корея и Филипините забележимо се забави, а в Япония се очаква да отслабне през втората половина на годината. Повишените запаси на тези пазари и прогнозираният по-нисък внос за 2027 г. в Япония и Южна Корея вероятно ще засилят конкуренцията между основните износители.
Перспективи за 2027 г. за световните износители
През 2027 г. световният износ на свинско се прогнозира без промяна, след ръст от 2% през 2026 г. Износът на свинско от САЩ през 2027 г. се прогнозира с 1% над нивото от 2026 г. Макар износът на САЩ да е по-малко концентриран в Япония, Южна Корея и Филипините в сравнение с другите основни износители, по-слабото вносно търсене на тези пазари може да окаже нисходящ натиск върху американския износ. Освен това ЕС и Бразилия могат да търсят разширяване на износа си към важни за САЩ пазари в Западното полукълбо.
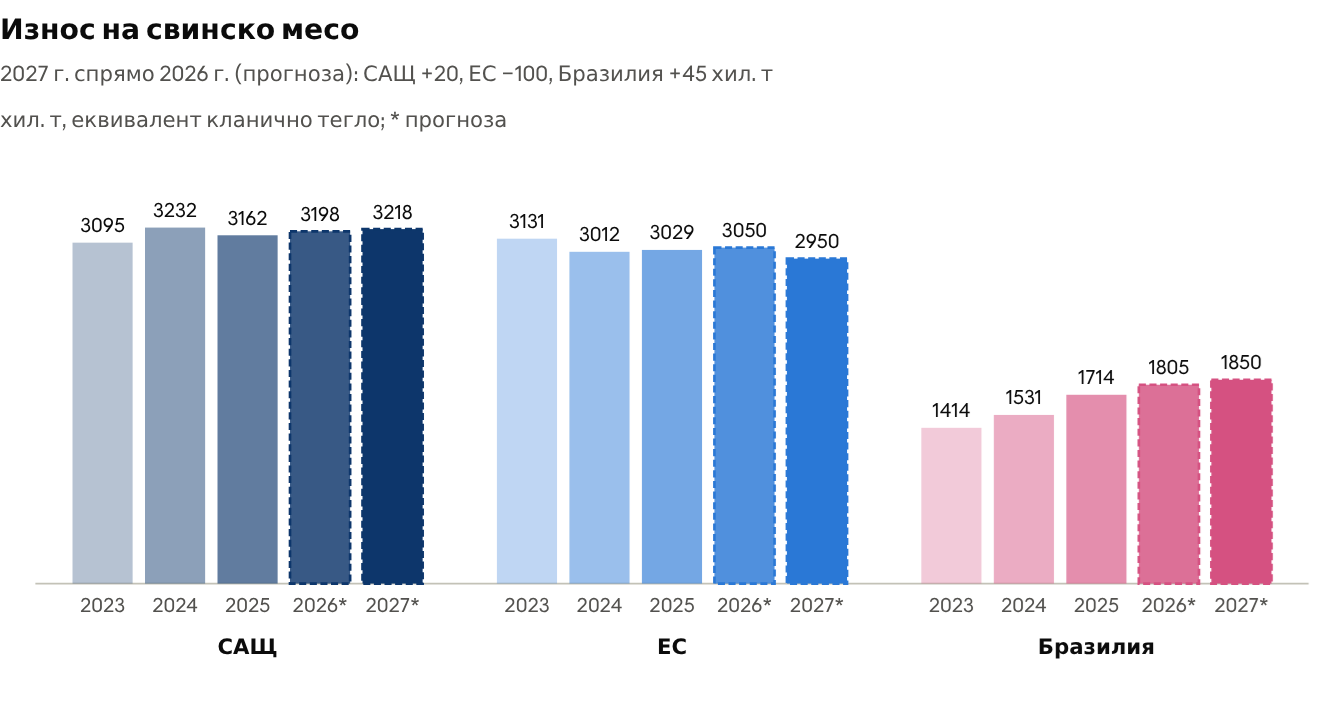 Източник: USDA FAS, таблица „Търговия със свинско“ (стр. 16), октомври 2026 г.; 2026 и 2027 г. сапрогнози
Износът на свинско от ЕС се прогнозира по-нисък, на 2,95 млн т, поради по-ниското производство и засилената конкуренция на основните експортни пазари. През 2025 г. над 40% от износа на свинско от ЕС е бил за Южна Корея, Китай, Япония и Филипините. Тъй като вносът на повечето от тези пазари се очаква да отслабне през 2027 г., износителите от ЕС ще търсят разширяване другаде, особено към африканските пазари. Износителите от ЕС могат да запълнят и безмитната квота от 10 000 т за Мексико, предвидена в Модернизираното глобално споразумение ЕС – Мексико, което се очаква да влезе в сила до края на 2026 г.³
Износът на свинско от Бразилия се прогнозира с 2% по-висок през 2027 г. – умерен ръст спрямо последните години. Съобщеното свръхпредлагане на свине в началото на 2026 г. натисна рентабилността на производителите и се очаква да ограничи очакванията за ръст през 2027 г. Над 35% от износа на свинско от Бразилия през 2025 г. е бил за Филипините, Япония и Южна Корея. Както и ЕС, Бразилия вероятно ще търси увеличение на износа извън тези ключови пазари – особено към съседните страни в Южна Америка, както и към пазари в Африка.
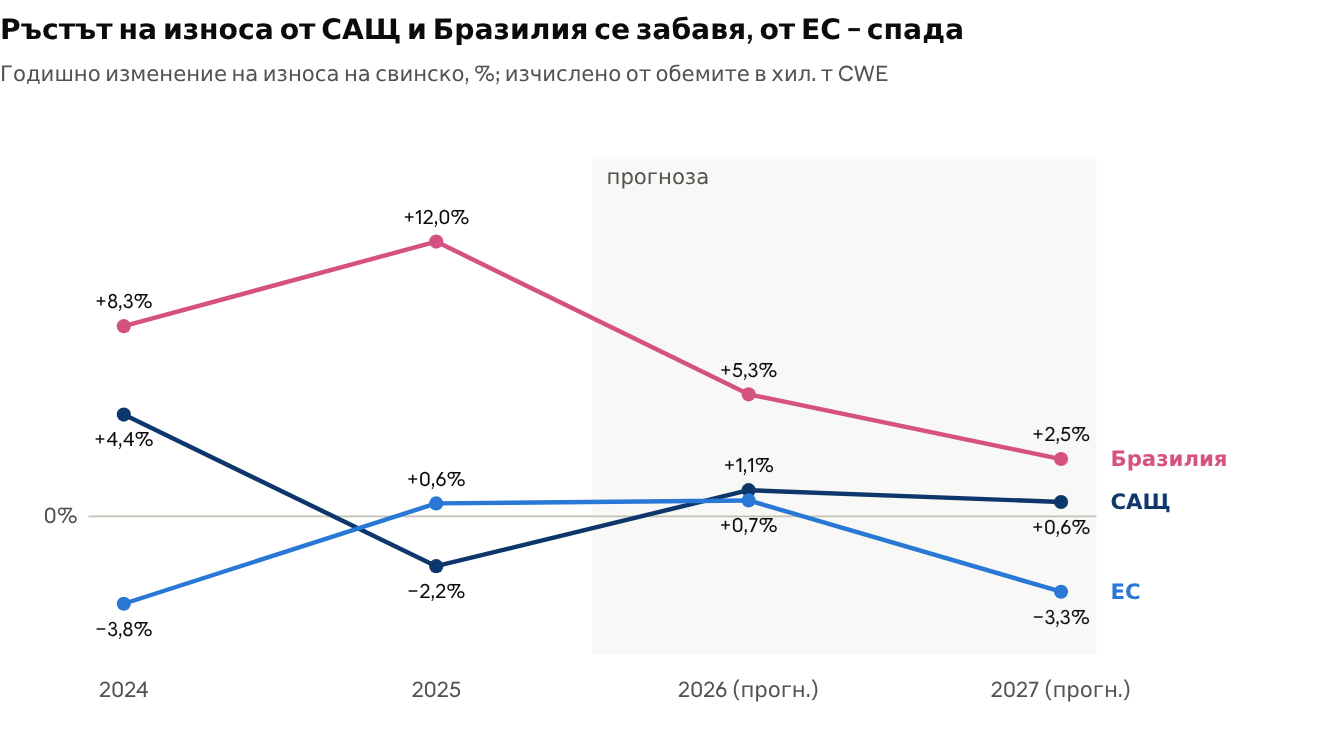 Източник: USDA FAS, изчислено от таблица „Търговия със свинско“ (стр. 16), октомври 2026 г.
Свинско месо: обзор и прогноза за 2027 г.
Световно производство.
През 2027 г. се прогнозира спад с 1% до 119,9 млн т, тъй като спадът на производството в Китай и ЕС повече от компенсира ръста в Бразилия, Виетнам и САЩ.
● Китай: производството се прогнозира с 2% по-ниско, до 58,4 млн т, тъй като ръководеното от правителството намаляване на стадата и ниската рентабилност на отрасъла ще намалят наличните за клане животни през 2027 г.
● ЕС: производството се прогнозира с 1% по-ниско, до 22,0 млн т, тъй като високото вътрешно предлагане през 2026 г. и продължаващият натиск от екологичните изисквания се очаква да доведат до намаляване на поголовието.
● Бразилия: производството се прогнозира с 3% по-високо, до 5,1 млн т. Въпреки очаквания по-малък брой свине майки през 2027 г., по-добрата ефективност ще доведе до повече прасенца на котило и по-тежки карцаси.
● Виетнам: производството се прогнозира с 3% по-високо, до 4,2 млн т, при стабилно вътрешно търсене и благоприятни цени на свинете, които подкрепят разширяването на търговското производство.
Световен износ.
Прогнозира се практически без промяна, на 10,6 млн т, тъй като по-големият износ от Бразилия, Китай, САЩ и Мексико компенсира спада за ЕС.
● Бразилия: износът се прогнозира с 2% по-висок, до 1,9 млн т – ръстът на производството ще осигури достатъчно количества за износ, но увеличението ще бъде ограничено от вялото търсене на ключовите пазари.
● Китай: износът се прогнозира с 21% по-висок, до 200 000 т – най-големият обем от 2018 г. насам.
● Мексико: износът се прогнозира да нарасне с 9%, до 240 000 т, при възстановяване на производството след болести по животните и по-силно от очакваното търсене от САЩ и Япония.
● ЕС: износът се очаква да спадне с 3%, до 3,0 млн т, поради по-малкото налично предлагане и засилената конкуренция на основните пазари.
Производство и износ на САЩ.
Производството на свинско в САЩ през 2027 г. се прогнозира с 1% по-високо, до 12,6 млн т, тъй като ръстът на прасенцата на котило ще подкрепи леко увеличение на клането въпреки по-малкото разплодно стадо. Макар отрасълът да запази сравнително добра рентабилност през 2026 г., слабото вътрешно търсене може да спъне ръста на производството. Износът на САЩ се прогнозира да нарасне с 1% през 2027 г., до 3,2 млн т, при по-високо производство, по-малко налични за износ количества в ЕС и стабилно търсене от Мексико и Канада.
Свинско месо – производство и потребление по водещи страни
Хил. т, еквивалент кланично тегло (CWE). Колоната 2027 е прогнозата, публикувана през октомври 2026 г.
Производство
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| Китай | 55 410 | 57 940 | 57 060 | 59 380 | 59 680 | 58 350 |
| ЕС | 22 277 | 20 829 | 21 278 | 22 014 | 22 120 | 22 000 |
| Бразилия | 4 350 | 4 450 | 4 500 | 4 750 | 5 000 | 5 140 |
| Виетнам | 3 313 | 3 554 | 3 787 | 3 935 | 4 055 | 4 195 |
| Русия | 3 850 | 4 012 | 4 273 | 4 299 | 4 025 | 4 050 |
| Канада | 2 078 | 2 106 | 2 090 | 2 150 | 2 190 | 2 240 |
| Южна Корея | 1 675 | 1 694 | 1 715 | 1 690 | 1 695 | 1 710 |
| Мексико | 1 524 | 1 481 | 1 395 | 1 370 | 1 440 | 1 485 |
| Япония | 1 293 | 1 293 | 1 287 | 1 275 | 1 280 | 1 275 |
| Филипини | 1 020 | 1 050 | 1 000 | 975 | 1 015 | 1 060 |
| Други | 5 762 | 5 696 | 5 481 | 5 450 | 5 633 | 5 742 |
| Общо без САЩ | 102 552 | 104 105 | 103 866 | 107 288 | 108 133 | 107 247 |
| САЩ | 12 252 | 12 391 | 12 612 | 12 516 | 12 536 | 12 628 |
| Общо | 114 804 | 116 496 | 116 478 | 119 804 | 120 669 | 119 875 |
Общо вътрешно потребление
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| Китай | 57 434 | 59 741 | 58 269 | 60 443 | 60 355 | 58 970 |
| ЕС | 18 217 | 17 807 | 18 365 | 19 082 | 19 175 | 19 160 |
| Виетнам | 3 413 | 3 648 | 3 878 | 4 073 | 4 194 | 4 337 |
| Русия | 3 719 | 3 857 | 4 056 | 4 031 | 3 783 | 3 818 |
| Бразилия | 3 033 | 3 038 | 2 972 | 3 040 | 3 200 | 3 295 |
| Мексико | 2 538 | 2 577 | 2 649 | 2 825 | 2 920 | 3 005 |
| Япония | 2 765 | 2 739 | 2 750 | 2 708 | 2 790 | 2 770 |
| Южна Корея | 2 313 | 2 407 | 2 444 | 2 366 | 2 464 | 2 490 |
| Филипини | 1 545 | 1 505 | 1 555 | 1 692 | 1 704 | 1 823 |
| Обединено кралство | 1 559 | 1 490 | 1 525 | 1 503 | 1 485 | 1 475 |
| Други | 7 004 | 7 233 | 6 908 | 7 018 | 7 337 | 7 535 |
| Общо без САЩ | 103 540 | 106 042 | 105 371 | 108 781 | 109 407 | 108 678 |
| САЩ | 9 957 | 9 829 | 9 916 | 9 863 | 9 859 | 9 949 |
| Общо | 113 497 | 115 871 | 115 287 | 118 644 | 119 266 | 118 627 |
Свинско месо – търговия по водещи страни
Хил. т, еквивалент кланично тегло (CWE). Колоната 2027 е прогнозата,публикувана през октомври 2026 г.
Общ внос
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| Мексико | 1 299 | 1 354 | 1 470 | 1 651 | 1 700 | 1 760 |
| Япония | 1 523 | 1 431 | 1 487 | 1 430 | 1 510 | 1 480 |
| Китай | 2 125 | 1 897 | 1 306 | 1 186 | 840 | 820 |
| Южна Корея | 713 | 675 | 739 | 723 | 810 | 785 |
| Филипини | 561 | 431 | 575 | 713 | 700 | 750 |
| Обединено кралство | 779 | 757 | 753 | 716 | 710 | 700 |
| Хонконг | 251 | 259 | 257 | 270 | 255 | 270 |
| Австралия | 241 | 195 | 226 | 214 | 210 | 220 |
| Канада | 234 | 261 | 243 | 218 | 225 | 205 |
| Чили | 134 | 142 | 167 | 164 | 180 | 190 |
| Други | 1 308 | 1 236 | 1 209 | 1 452 | 1 524 | 1 563 |
| Общо без САЩ | 9 168 | 8 638 | 8 432 | 8 737 | 8 664 | 8 743 |
| САЩ | 610 | 518 | 520 | 506 | 530 | 535 |
| Общо | 9 778 | 9 156 | 8 952 | 9 243 | 9 194 | 9 278 |
Общ износ
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| ЕС | 4 182 | 3 131 | 3 012 | 3 029 | 3 050 | 2 950 |
| Бразилия | 1 319 | 1 414 | 1 531 | 1 714 | 1 805 | 1 850 |
| Канада | 1 416 | 1 150 | 1 255 | 1 350 | 1 300 | 1 300 |
| Мексико | 285 | 258 | 216 | 196 | 220 | 240 |
| Русия | 149 | 158 | 221 | 271 | 250 | 240 |
| Чили | 230 | 263 | 262 | 246 | 230 | 235 |
| Обединено кралство | 261 | 192 | 181 | 191 | 230 | 235 |
| Китай | 101 | 96 | 97 | 123 | 165 | 200 |
| Австралия | 35 | 46 | 48 | 46 | 42 | 40 |
| Южна Африка | 16 | 16 | 17 | 19 | 18 | 20 |
| Други | 47 | 52 | 47 | 45 | 41 | 44 |
| Общо без САЩ | 8 041 | 6 776 | 6 887 | 7 230 | 7 351 | 7 354 |
| САЩ | 2 878 | 3 095 | 3 232 | 3 162 | 3 198 | 3 218 |
| Общо | 10 919 | 9 871 | 10 119 | 10 392 | 10 549 | 10 572 |
Свине – поголовие и приплод по водещи страни
Хил. глави. Колоната 2027 е прогнозата, публикувана през октомври 2026 г.
Поголовие в началото на годината
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| Китай | 449 220 | 452 560 | 434 220 | 427 430 | 429 670 | 421 304 |
| ЕС | 141 681 | 134 410 | 132 846 | 132 136 | 131 450 | 129 800 |
| Бразилия | 35 688 | 34 250 | 33 150 | 34 080 | 34 073 | 33 850 |
| Русия | 26 088 | 27 501 | 28 155 | 26 089 | 26 860 | 26 100 |
| Мексико | 16 630 | 16 678 | 16 424 | 16 532 | 16 725 | 16 890 |
| Канада | 14 155 | 13 895 | 13 985 | 13 990 | 14 020 | 14 100 |
| Южна Корея | 11 217 | 11 124 | 11 089 | 10 846 | 10 792 | 10 700 |
| Япония | 8 949 | 8 956 | 8 798 | 8 684 | 8 650 | 8 640 |
| Обединено кралство | 5 100 | 5 000 | 4 600 | 4 650 | 4 700 | 4 725 |
| Украйна | 5 718 | 5 058 | 5 204 | 4 621 | 4 742 | 4 600 |
| Общо без САЩ | 714 446 | 709 432 | 688 471 | 679 058 | 681 682 | 670 709 |
| САЩ | 74 606 | 74 956 | 75 461 | 75 075 | 75 205 | 74 500 |
| Общо | 789 052 | 784 388 | 763 932 | 754 133 | 756 887 | 745 209 |
Производство (приплод прасета)
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| Китай | 712 510 | 717 249 | 704 970 | 731 000 | 731 000 | 722 000 |
| ЕС | 238 760 | 226 950 | 230 700 | 235 000 | 235 300 | 234 500 |
| Русия | 59 000 | 61 800 | 62 000 | 63 400 | 60 400 | 60 550 |
| Бразилия | 44 850 | 45 750 | 48 050 | 48 800 | 50 400 | 51 000 |
| Канада | 29 507 | 30 257 | 29 655 | 30 475 | 31 500 | 32 150 |
| Мексико | 20 500 | 20 300 | 20 300 | 20 180 | 20 650 | 21 050 |
| Южна Корея | 18 794 | 18 868 | 18 917 | 18 796 | 18 900 | 19 100 |
| Япония | 16 795 | 16 740 | 16 400 | 16 200 | 16 200 | 16 100 |
| Обединено кралство | 11 150 | 9 750 | 10 350 | 10 400 | 10 550 | 10 600 |
| Украйна | 8 013 | 8 375 | 8 390 | 7 805 | 7 550 | 7 800 |
| Общо без САЩ | 1 159 879 | 1 156 039 | 1 149 732 | 1 182 056 | 1 182 450 | 1 174 850 |
| САЩ | 133 602 | 135 622 | 137 355 | 136 234 | 134 845 | 137 340 |
| Общо | 1 293 481 | 1 291 661 | 1 287 087 | 1 318 290 | 1 317 295 | 1 312 190 |
Живи свине – търговия по водещи страни
Хил. глави. Колоната 2027 е прогнозата, публикувана през октомври 2026 г.
Общ внос
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| Обединено кралство | 418 | 383 | 376 | 464 | 405 | 400 |
| Мексико | 13 | 27 | 57 | 58 | 15 | 15 |
| ЕС | 24 | 13 | 12 | 12 | 18 | 10 |
| Украйна | 2 | 6 | 8 | 8 | 8 | 8 |
| Канада | 4 | 3 | 2 | 1 | 4 | 2 |
| Китай | 5 | 8 | 4 | 8 | 2 | 2 |
| Южна Корея | 2 | 4 | 2 | 2 | 2 | 2 |
| Бразилия | 2 | 6 | 2 | 1 | 1 | 1 |
| Япония | 1 | 1 | 1 | 1 | 1 | 1 |
| Русия | 5 | 4 | 1 | 1 | 0 | 0 |
| Общо без САЩ | 476 | 455 | 465 | 556 | 456 | 441 |
| САЩ | 6 486 | 6 745 | 6 760 | 6 988 | 7 567 | 7 685 |
| Общо | 6 962 | 7 200 | 7 225 | 7 544 | 8 023 | 8 126 |
Общ износ
| Страна | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 (прогн., окт.) |
| Канада | 6 487 | 6 750 | 6 767 | 6 995 | 7 575 | 7 690 |
| Китай | 1 066 | 1 120 | 1 149 | 1 225 | 1 350 | 1 370 |
| ЕС | 1 012 | 975 | 1 004 | 743 | 800 | 760 |
| Русия | 110 | 200 | 260 | 290 | 350 | 300 |
| Бразилия | 3 | 3 | 4 | 8 | 12 | 10 |
| Япония | 0 | 0 | 0 | 0 | 0 | 0 |
| Южна Корея | 0 | 0 | 0 | 0 | 0 | 0 |
| Мексико | 0 | 0 | 0 | 0 | 0 | 0 |
| Обединено кралство | 6 | 7 | 4 | 0 | 0 | 0 |
| Украйна | 1 | 0 | 0 | 0 | 0 | 0 |
| Общо без САЩ | 8 685 | 9 055 | 9 188 | 9 261 | 10 087 | 10 130 |
| САЩ | 44 | 68 | 90 | 99 | 62 | 60 |
| Общо | 8 729 | 9 123 | 9 278 | 9 360 | 10 149 | 10 190 |
Бележки към читателите
Бюлетинът Livestock and Poultry: World Markets and Trade дава моментна снимка на текущото положение при основните участници в световната търговия с говеждо, свинско и пилешко месо.
Допускания
- Болести: прогнозата отразява политиките и ограниченията, свързани с болести по животните, в сила към 9 октомври 2026 г., и допуска, че те ще продължат да действат.
- Търговски мерки: докладът отчита само търговски мерки, които са в сила към 9 октомври 2026 г. или чиято дата на влизане в сила е официално обявена към момента на публикуване. Освен ако не е посочена официална крайна дата, докладът допуска, че мерките действат през целия прогнозен период.
Исторически корекции за Южна Корея
Данните за баланса (PSD) за свине и свинско месо в Южна Корея за 2015–2025 г. са ревизирани след анализ на официалната статистика и на предишната методология за оценка. За приплода са използвани отраслови данни за процента на отбиване, броя опрасвания годишно и преживяемостта след отбиване. Към серията за производство на свинско е приложен официалният коефициент на кланично тегло от 78%, обявен от Националния институт по животновъдни науки на Корея през 2020 г. Ревизираната методология по-точно отразява текущото състояние на свинския пазар в Южна Корея.
Източник: USDA