


Прогнози на USDA за царевицата и соята за 2026/2027 г. – септември 2026 г.
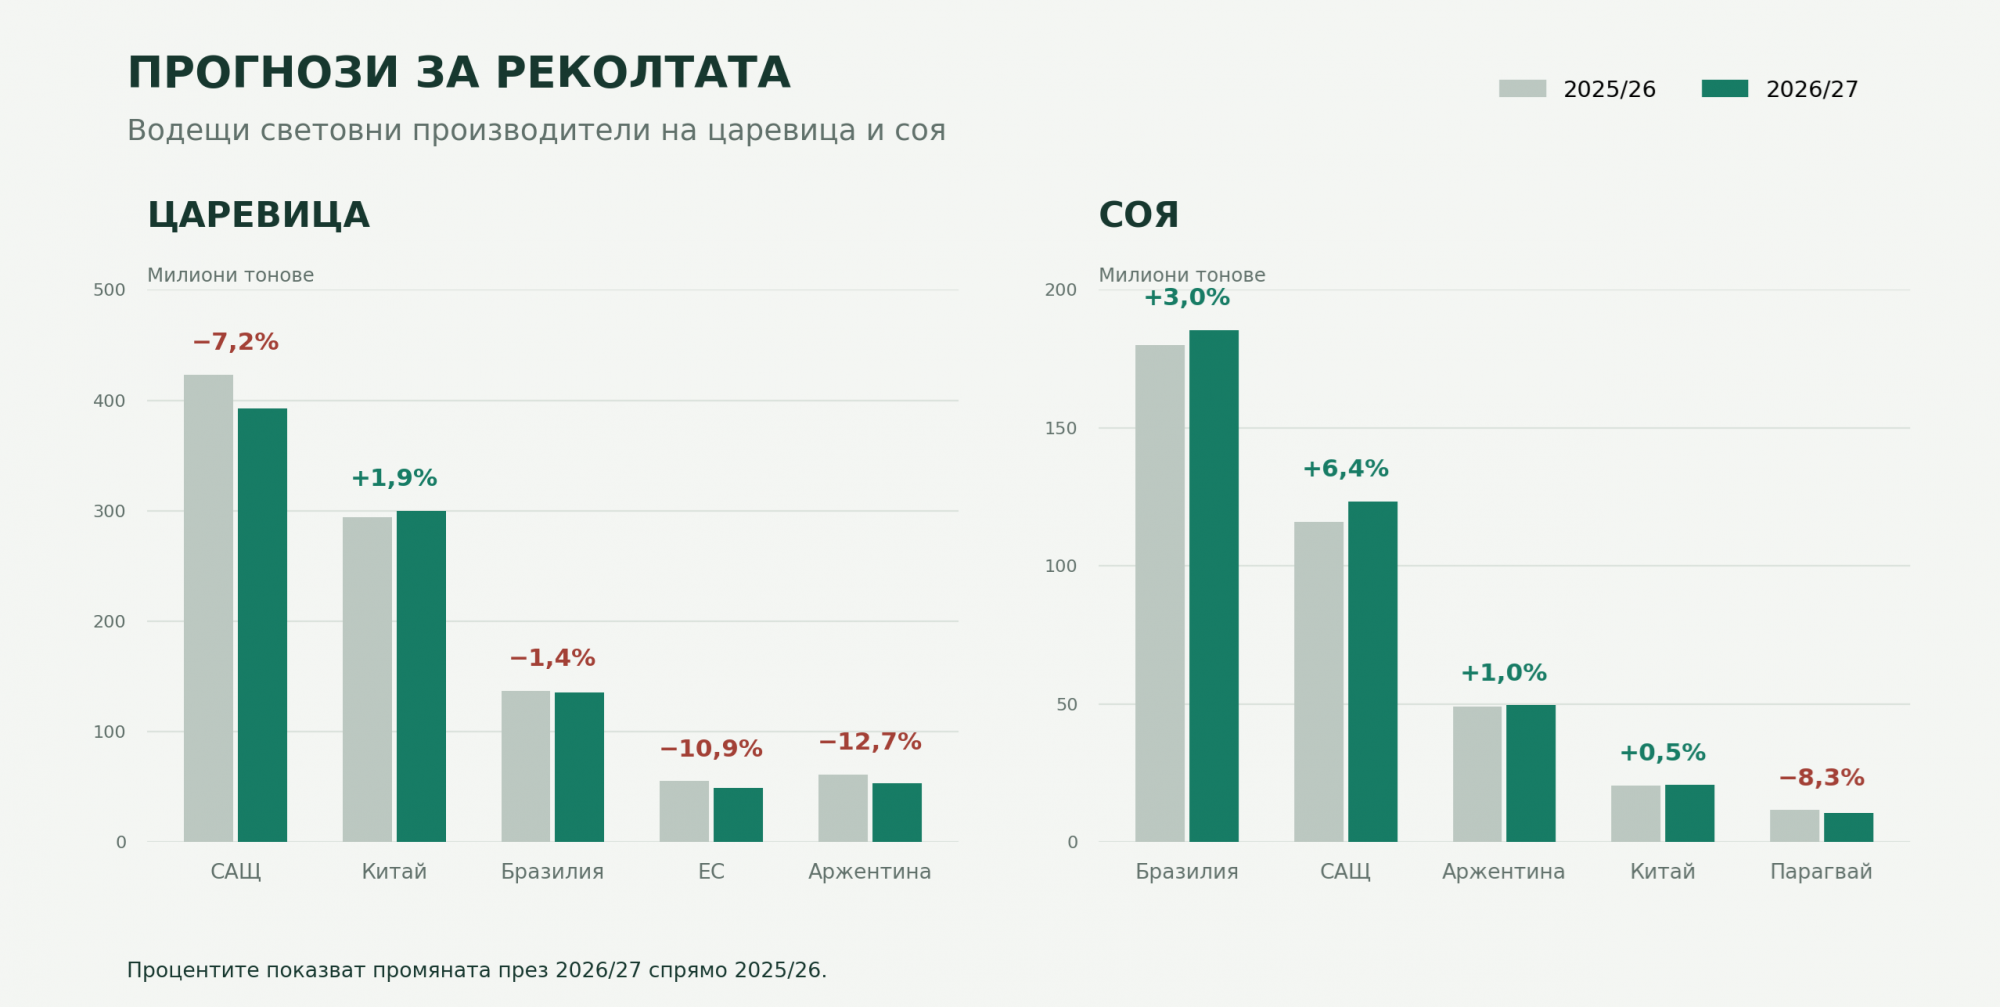 Прогнози за реколтата при водещите световни производители на царевица и соя – стопанска година 2026/27 спрямо 2025/26 г. – последна актуализация: 11 септември 2026 г. Подготвено въз основа на данни от FAS–USDA.
Международният пазар на царевица преминава през период на напрежение. Kъм понижените прогнози за реколтата в САЩ се добавят смущения в морския износ от Украйна вследствие на атаки срещу пристанищната ѝ инфраструктура, което доведе до рязък скок на експортните цени за всички региони на произход. Същевременно соята продължава да показва добри производствени перспективи в Бразилия и САЩ, въпреки че увеличената промишлена употреба на соево масло и в двете страни ограничава растежа на износа, а цените стремглаво се покачват поради сушата, засягаща посевите в САЩ.
Царевица
Неотдавнашните атаки срещу пристанищната инфраструктура на Украйна нарушиха морския износ на царевица, като от 1 септември насам не се отчитат цени. Тази ситуация, съчетана с прогнозите за по-слаба реколта в САЩ, доведе до рязък скок на експортните цени за всички региони на произход. В САЩ цената се повиши с 30 щ.д./тон до 252 щ.д./тон, в Бразилия – с 16 щ.д./тон, а в Аржентина – с 13 щ.д./тон, макар че Аржентина остава най-конкурентният източник на пазара.
Производство
● Очаква се световното производство на царевица за стопанската 2026/27 г. да бъде около 1291,0 милиона тона (Mt), което представлява спад от 3,0% спрямо стопанската 2025/26 г., когато последната оценка беше 1330,8 Mt.
● Очаква се производството в САЩ да достигне 401,3 Mt, което е със 7,2% по-малко спрямо предходната стопанска година (432,3 Mt).
Прогнозира се реколтата в Китай да нарасне с 1,9% до 307,0 млн. тона. Същевременно се очаква производството в Европейския съюз да спадне с 10,9% до 50,6 млн. тона. За Украйна се предвижда обем от 31,8 млн. тона, което представлява ръст от 2,9% спрямо 30,9 млн. тона през предходната стопанска година.
● В Южна Америка се очаква производството в Бразилия да достигне 139,0 млн. тона (спад с 1,4% спрямо 141,0 млн. тона през стопанската година 2025/26 г.), докато реколтата в Аржентина се прогнозира на около 55,0 млн. тона (спад с 12,7% спрямо 63,0 млн. тона през предходната стопанска година).
Износ
● Очаква се световният износ на царевица да намалее с 3,7% през новата пазарна година до 210,1 млн. тона.
● Предвижда се САЩ да бъдат водещи в износа с 83,2 млн. тона, въпреки че този обем ще бъде с 4,4% по-нисък от този през предходната пазарна година (87,0 млн. тона). Следват Бразилия, Аржентина и Украйна съответно с 43,0, 38,0 и 22,0 млн. тона.
Внос
● В световен мащаб се очаква вносът на царевица да нарасне от 196,3 млн. тона през пазарната година 2025/26 г. до 203,1 млн. тона през новата пазарна година, което представлява увеличение с 3,5%.
● Очаква се Мексико да бъде най-големият вносител на царевица с 27,2 млн. тона, което е ръст от 2,6% спрямо предходната стопанска година (26,5 млн. тона).
● Предвижда се вносът в Европейския съюз да достигне 23,5 млн. тона, което е увеличение с 23,7% спрямо предходната пазарна година (19,0 млн. тона). Очаква се Япония да запази обема на покупките си на ниво от 15,5 млн. тона, докато Виетнам се очаква да увеличи покупките си с 12,6%, достигайки 15,2 млн. тона (при 13,5 млн. тона през предходната пазарна година).
● Очаква се Колумбия да увеличи вноса си на царевица с 2,4%, достигайки 8,6 млн. тона през новата стопанска година.
Краен запас
Прогнозира се глобалните крайни запаси да намалеят с 9,7% до 272,1 млн. тона. В САЩ се очаква спад от 18,5%, докато в Китай и Бразилия се предвижда намаление съответно с 6,8% и 28,4%.
Соя
Тазмесечния доклад за маслодайните култури е посветена на рапичното и слънчогледовото масло, като двигатели на световната търговия с растителни масла през 2026/27 г. Очаква се соевото масло, което заедно с палмовото масло формира близо две трети от световното потребление да има много по-ограничен принос. Прогнозира се износът му да нарасне с едва 1% въпреки рязкото увеличение на производството на соя, обусловено от по-голямото промишлено потребление в САЩ и Бразилия. Същевременно експортните цени на соята от САЩ надхвърлиха 525 долара за метричен тон за първи път от ноември 2023 г. насам, което се дължи на сушата в производствените райони на САЩ и влошеното състояние на посевите в сравнение с миналата година.
Производство
● Очаква се световното производство на соя за пазарната 2026/27 г. да нарасне с 3,0% спрямо предходната пазарна година, като се увеличи от 429,4 на 442,3 млн. тона.
● Прогнозите за реколтата в Южна Америка сочат ръст от 3,0% в Бразилия (до 186,0 млн. тона), докато в Аржентина се очаква увеличение на производството с 1,0% (до 50,0 млн. тона).
● Очаква се реколтата в Парагвай да спадне с 8,3% спрямо стопанската 2025/26 г. (12,1 млн. тона) и да достигне 11,1 млн. тона.
● В САЩ се прогнозира реколтата да достигне 123,4 млн. тона, което представлява ръст от 6,4% спрямо предходната стопанска година (116,0 млн. тона).
Износ
● Очаква се световният износ на соя да нарасне с 2,3% през новата стопанска година, достигайки 191,6 млн. тона.
● Очаква се Бразилия да бъде водеща в износа със 118,0 млн. тона (ръст от 2,6% спрямо пазарната 2025/26 г., когато е била 115,0 млн. тона), докато за САЩ се прогнозира обем от 45,9 млн. тона, което е увеличение с 10,9% спрямо предходната пазарна година (41,4 млн. тона).
● Прогнозира се износът от Аржентина да възлезе на 6,5 млн. тона, което е спад с 28,3% спрямо предходната пазарна година (9,0 млн. тона).
Внос
● Очаква се световният внос на соя да нарасне от 187,8 млн. тона през стопанската 2025/26 г. на 190,4 млн. тона през новата стопанска година, което представлява увеличение с 1,4%.
● Очаква се Китай да внесе 115,0 млн. тона (с 1,8% повече спрямо предходната пазарна година, когато вносът е бил 113,0 млн. тона), докато за Европейския съюз се прогнозира внос от 13,7 млн. тона, което е спад с 2,1% спрямо предходната пазарна година (14,0 млн. тона).
● Прогнозира се вносът на Мексико да достигне 6,8 млн. тона, отбелязвайки ръст от 0,7% спрямо предходната пазарна година (6,7 млн. тона).
Крайни запаси
Очаква се световните крайни запаси от соя леко да намалеят до 124,0 млн. тона, което е спад с 1,0% спрямо предходната пазарна година (125,3 млн. тона). В САЩ се очаква запасите да спаднат с 4,7%, докато в Аржентина се предвижда увеличение с 1,7%. За Бразилия и Китай се прогнозира спад съответно с 2,1% и 0,2%.
Източник: USDA